米国株の投資信託を、毎月自動で積み立てています。そのうちに、ある「気がする」が育っていきました。
月末になると為替介入で円高になる。ちょうど同じ頃に米国株も何かのリスクで下がる。なぜか月末から月初にかけて、買いに有利な条件が集中しているのではないか。
偶然なのか、それとも何か仕組みがあるのか。気になったので、手元のデータで確かめてみました。
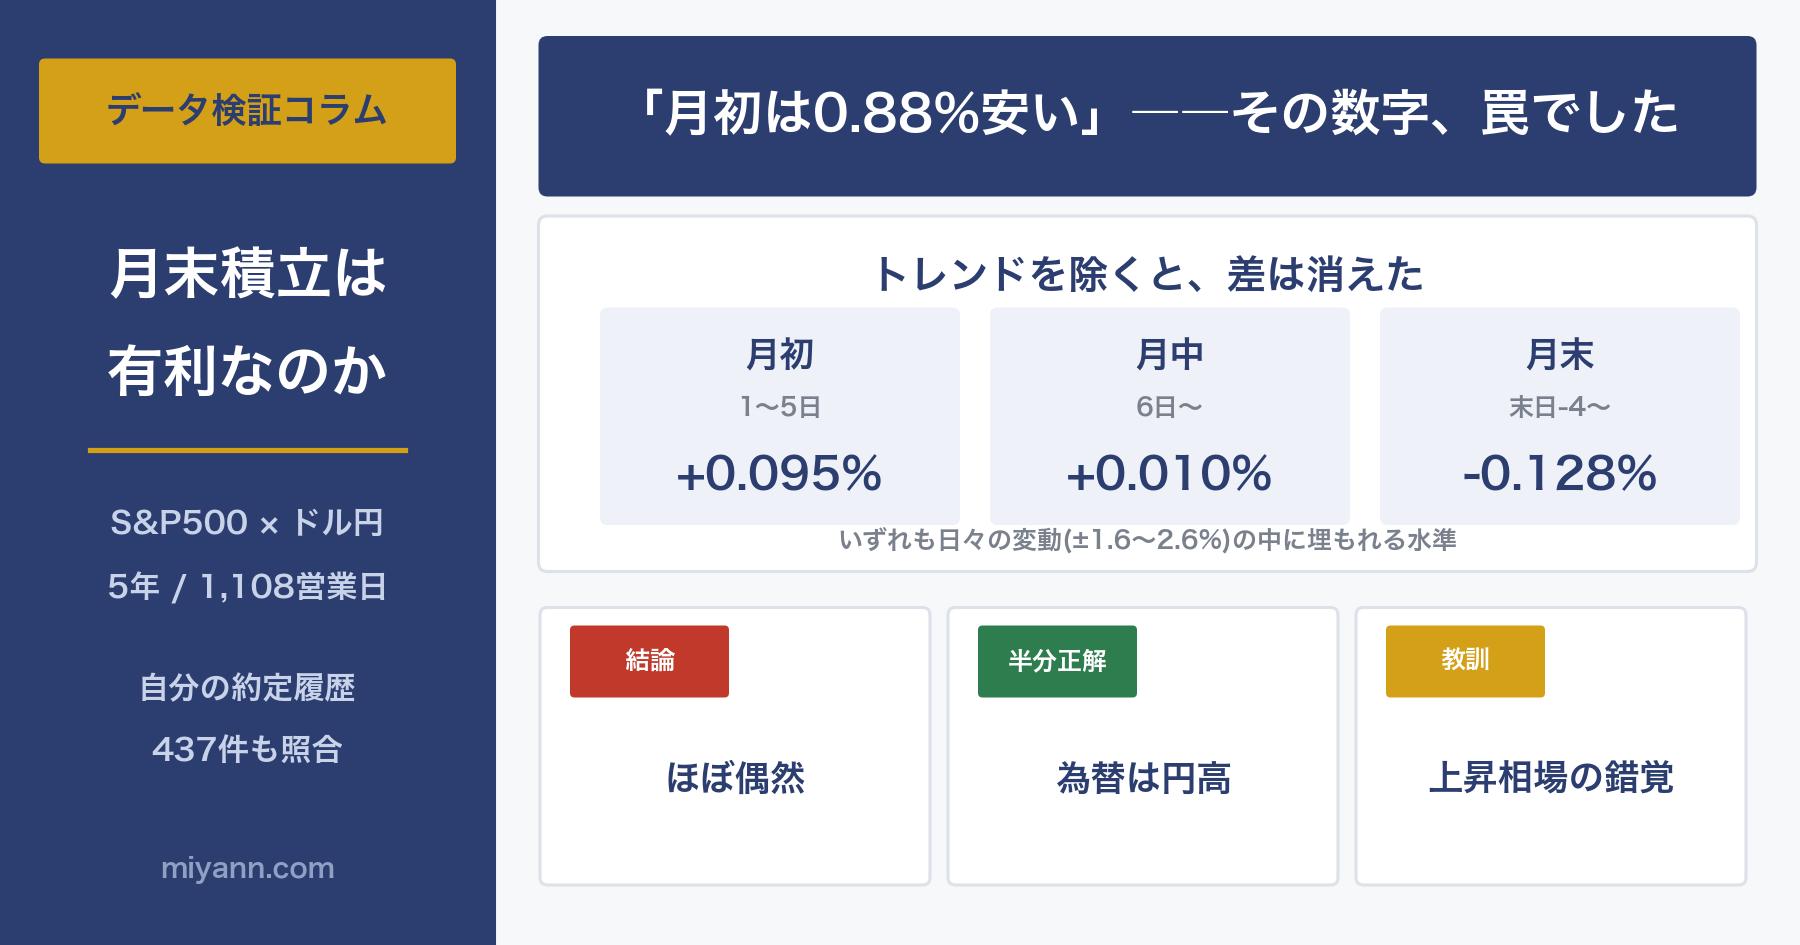
結論を先に言うと、ほぼ偶然でした。ただし半分だけ当たっていました。そして検証の途中で、危うく自分の仮説を「証明」してしまうところだったのが、今回いちばんの収穫です。
検証に使ったデータ
2つ用意しました。
- S&P500とドル円の日次データ(過去5年・1,108営業日)
- 自分の投資信託の取引履歴(437件・2021年1月〜2026年11月)
円建ての米国株ファンドの基準価額は、おおむね「S&P500 × ドル円」で動きます。円高になれば、米国株が同じでも基準価額は下がる。つまり安く買える。仮説はそのまま数字で測れるはずです。
月内を3つに分けました。月初は1〜5日、月中は6日から月末5日前まで、月末は末日の4日前から末日まで。各月について「その月の平均と比べて何%高いか・安いか」を計算し、位置ごとに平均しました。
第1の結果:仮説は、正しそうに見えた
| 月内の位置 | 円換算S&P500の水準 |
|---|---|
| 月初(1〜5日) | -0.883%(平均より安い) |
| 月中(6日〜) | +0.009% |
| 月末(末日-4〜末日) | +0.776%(平均より高い) |
月初は、その月の平均より0.88%も安い。月末は0.78%高い。差は1.66ポイントです。
積立の金額を考えれば、無視できない差でした。「やはり体感は正しかった」と、このとき思いました。
しかし、これは罠でした。
待った。この数字はトレンドを見ているだけだった
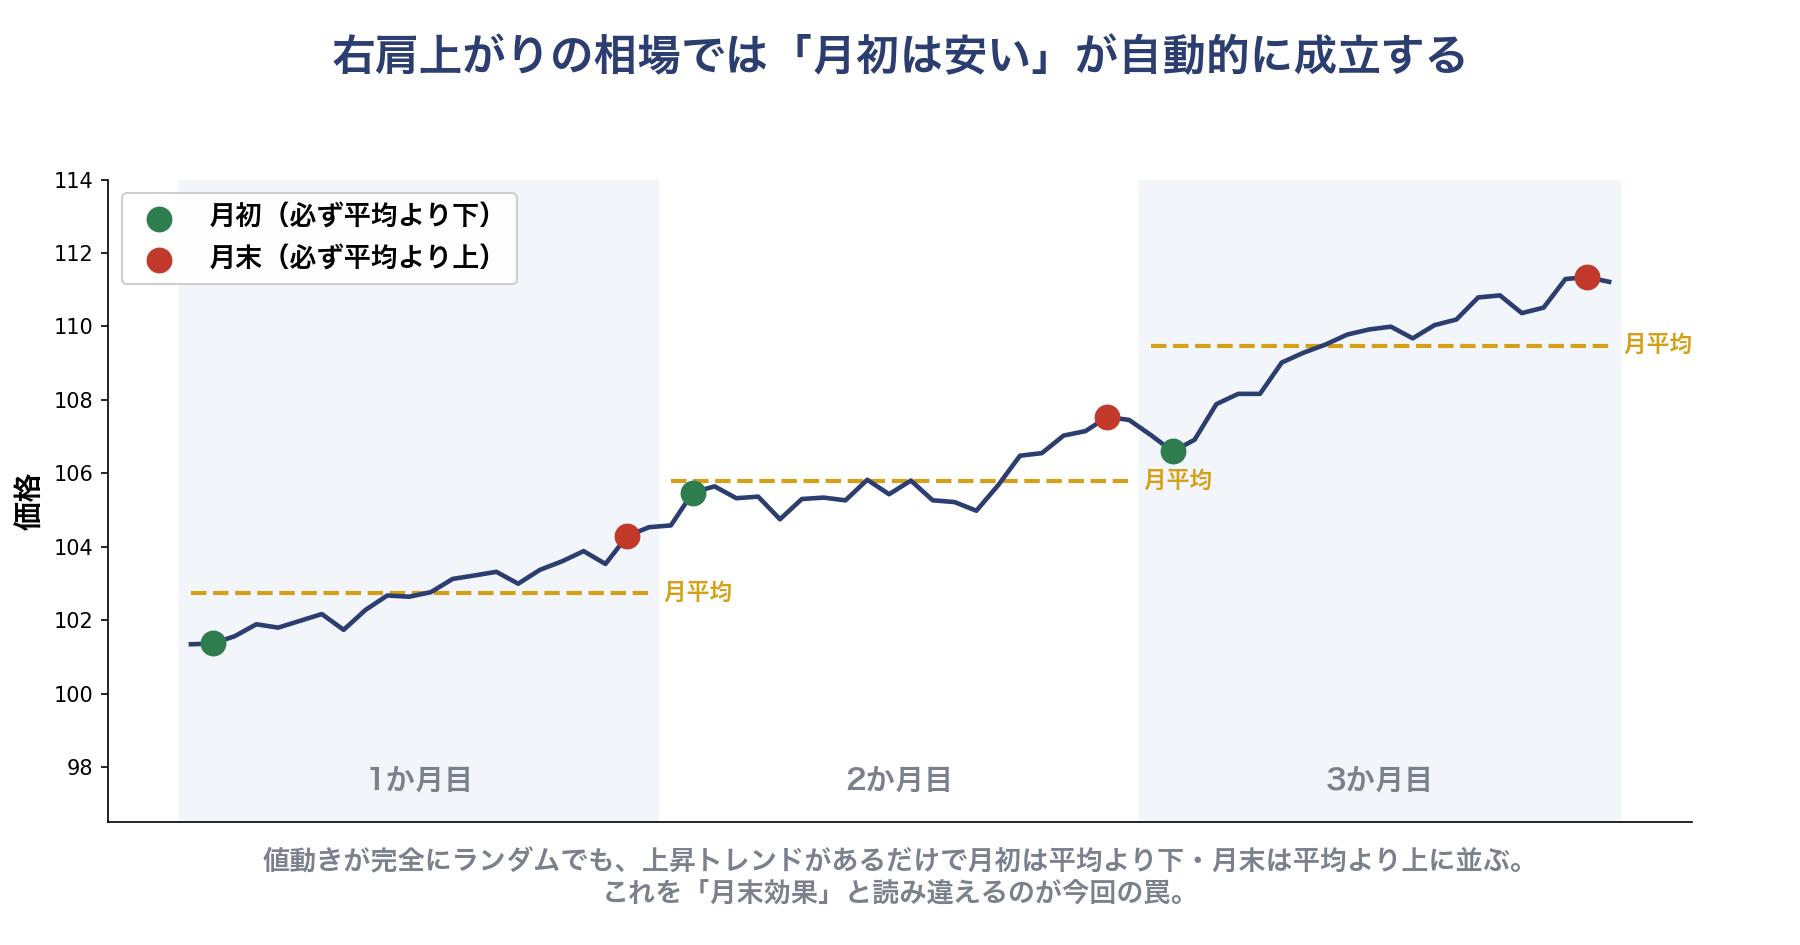
考えてみれば当たり前のことでした。
この5年間、株価は年率22%という勢いで上昇しています。右肩上がりの相場では、どんな月でも月初は平均より安く、月末は平均より高くなります。値動きが完全にランダムでも、上昇トレンドさえあれば自動的にそうなる。
つまり私が見ていたのは「月末効果」ではなく、ただの上昇トレンドでした。
この手の錯覚は、自分が信じたい仮説を持っているときほど起きやすいものです。「月初は0.88%安い」という数字が出た瞬間、私は満足して検証をやめかけました。
第2の結果:トレンドを除いたら、差は消えた
長期トレンドを取り除いて、計算し直しました。
| 月内の位置 | 円換算S&P500 | S&P500(ドル) | ドル円 |
|---|---|---|---|
| 月初(1〜5日) | +0.095% | +0.277% | -0.182%(円高) |
| 月中(6日〜) | +0.010% | -0.008% | +0.018% |
| 月末(末日-4〜末日) | -0.128% | -0.225% | +0.097%(円安) |
差は0.1〜0.2%程度。日々の変動(標準偏差1.6〜2.6%)と比べると、完全に誤差の範囲です。
しかも方向は仮説と逆でした。トレンドを除くと「月末のほうがやや安い」という結果になります。
ただし、為替だけは本物だった
ここが面白いところです。ドル円だけは、月初がはっきり円高(-0.182%)、月末が円安(+0.097%)という傾向が残りました。
理由は説明がつきます。月末は、輸出企業が受け取ったドルを円に替える実需のフローが集中します。これが円高方向に効く。経験則としてよく語られる話ですが、数字でも確かに出ていました。
実際、直近18か月のドル円を見ると、月末のほうが月中より円高だった月が5回ありました。2026年1月にいたっては、月末が月中より4円43銭も円高です。
そして2026年は、為替介入そのものが歴史的な規模で行われた年でもあります。
| 期間 | 円買い介入額 |
|---|---|
| 2026年4月28日〜5月27日 | 11兆7,349億円 |
| 2026年7月30日〜8月26日 | 15兆3,993億円(7月31日に28年ぶりの日米協調介入) |
「月末に円高になった」という体感には、十分な裏づけがありました。
ただし、円建てのファンドでは株価の動きが逆方向に出るため、両者が打ち消し合います。為替で得をしても、株価で損をする。結果として基準価額ベースではほとんど差が残りませんでした。
なお、為替介入の目的はあくまで円安の阻止です。個人の積立が有利になるのは副産物にすぎません。政府が積立投資家のために動いているわけではない、というのは念のため書いておきます。
自分の約定履歴437件でも確かめた
一般論だけでなく、実際に自分が買った価格でも検証しました。
| 期間 | 月末+月初 | 月中 | 差 |
|---|---|---|---|
| 直近1年 | +0.052% | -0.038% | +0.090pt(月中のほうが安い) |
| 全期間(2021年〜) | -0.128% | +0.133% | -0.260pt(月末月初が安い) |
期間によって結論が逆転しています。直近1年では「月中のほうが安かった」、全期間では「月末月初のほうが安かった」。
これは「実質的に差がない」ことの典型的な現れ方です。本当に効果があるなら、どの期間を切っても同じ方向に出るはずですから。
結論
| 問い | 答え |
|---|---|
| 作為的なものか | いいえ。政府が個人の積立に合わせて動く動機はない |
| 月末に円高になりやすいか | ある程度は本当。輸出企業の実需フローで説明できる |
| 月末月初に米国株が下がりやすいか | いいえ。統計的な裏づけはない |
| 月末月初は買いに有利か | 誤差の範囲。積立日を動かす価値は小さい |
残りは確証バイアスで説明がつきます。うまくいった月は記憶に残り、そうでない月は忘れる。実際、有利だった月と不利だった月はほぼ半々でした。
この検証から学んだこと
一番の収穫は、月末効果の有無そのものではありませんでした。
「自分の仮説を支持する数字が出たとき、そこで止まってはいけない」——これに尽きます。
「月初は0.88%安い」は、嘘の数字ではありません。計算は正しい。でも何と比べているかを取り違えると、正しい計算から間違った結論が出てきます。
上昇相場では、たいていの「◯◯すると安く買える」は成立してしまいます。早く買えば安いのは当たり前だからです。それを戦略の効果だと思い込むと、相場が反転したときに足をすくわれます。
積立のタイミングを月末月初に寄せようか——そんなことを考えていましたが、やめました。0.1%のために手間をかけるより、淡々と続けるほうが合理的だと、データが教えてくれました。
免責事項
本記事は筆者個人の記録および見解であり、特定の金融商品の購入・売却を推奨するものではありません。記載の数値は公開データをもとに筆者が集計したものですが、正確性を保証するものではありません。投資判断はご自身の責任においてお願いいたします。
数値は2026年11月5日時点。株価・為替データはYahoo! Finance、為替介入額は財務省「外国為替平衡操作の実施状況」の公表値に基づく概算です。
コメント