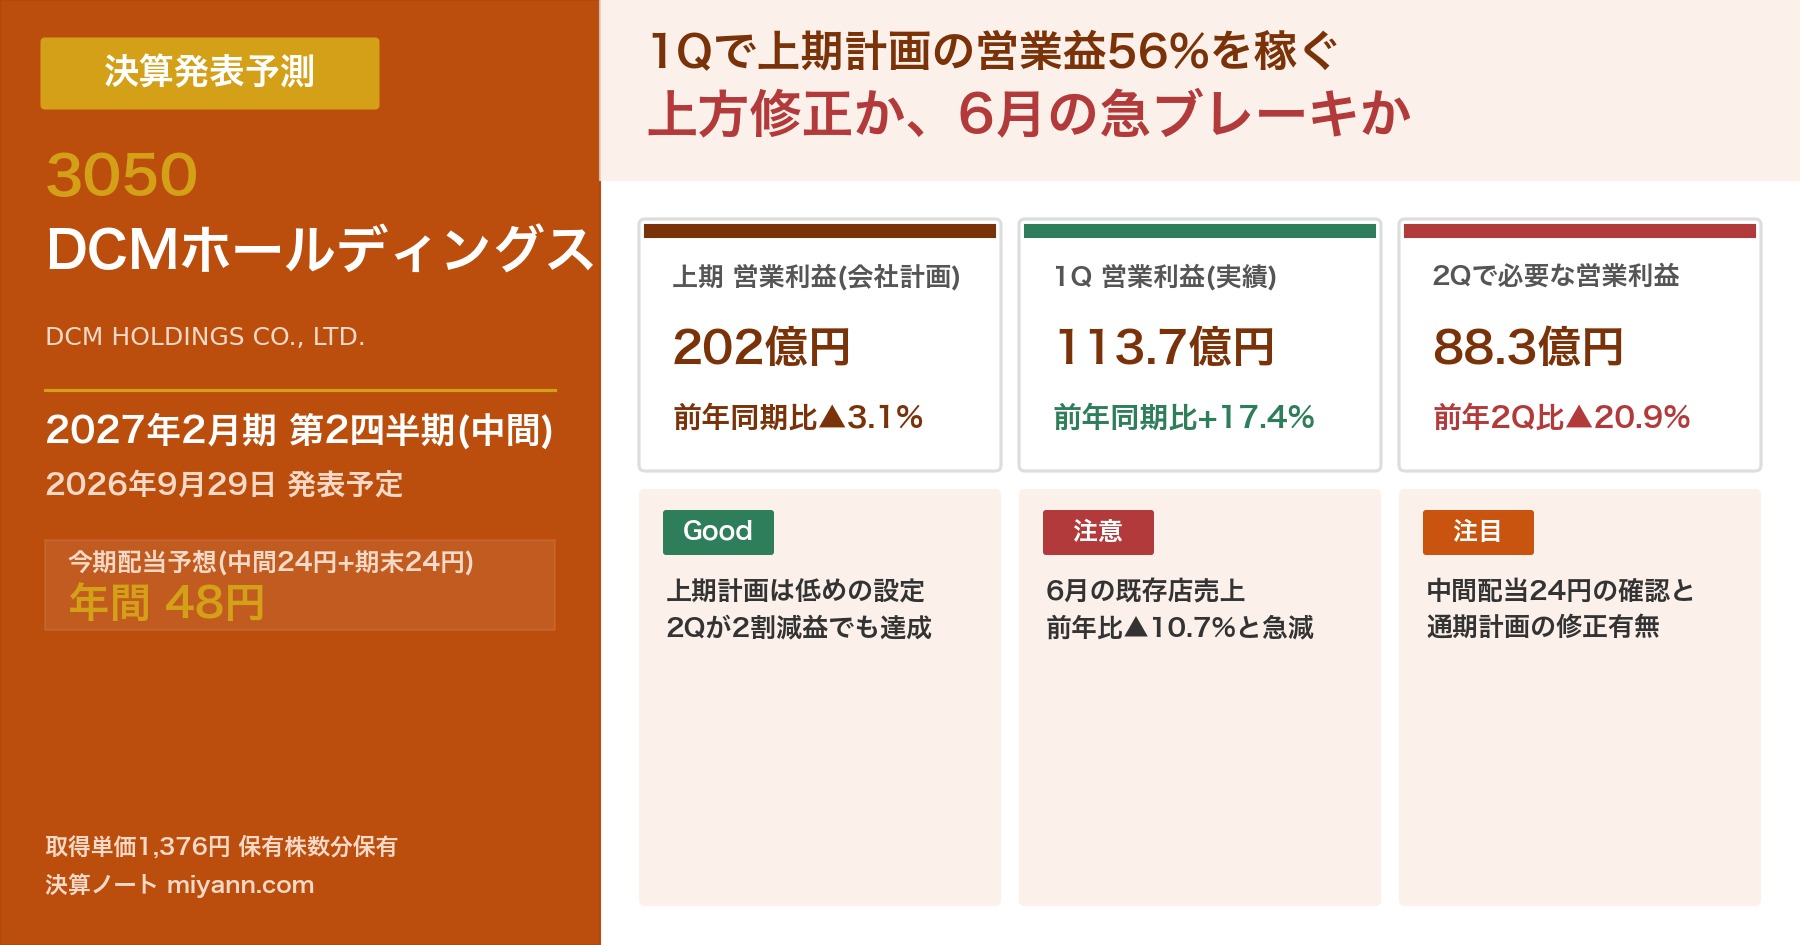
明日2026年9月29日、保有銘柄のDCMホールディングス(3050)が2027年2月期 第2四半期(中間、2026年3月〜8月)決算を発表する予定です。本記事執筆時点(9月28日夜)ではまだ決算短信は開示されていないため、発表前の予測記事として、会社計画・1Qの実績・月次売上から見える注目ポイントを整理しておきます。
DCMについては6月の第1四半期決算でも予測記事と決算レポートを書きました。その時の結論は「1Qは営業利益+17.4%の好スタート、通期計画は保守的すぎるのでは」というもの。今回はその続きとして、「上期計画を上回って上方修正に進むのか」と「6月の既存店売上の急ブレーキがどこまで響いたか」の2点を中心に見ていきます。
1. 会社概要
DCMホールディングスは、カーマ・ダイキ・ホーマックの統合で発足したホームセンターの持株会社で、売上規模では非上場のカインズに次ぐ業界2位です。2024年にケーヨー、2025年10月にエンチョーを傘下に加えるなど、M&A(企業買収)で規模を広げてきました。店舗運営は事業会社のDCM株式会社が担い、ほかに工具のホダカ、ネット通販のエクスプライスなどをグループに持っています。決算期は2月で、今回発表されるのは上期(3月〜8月)の6ヶ月分。春の園芸・DIYシーズンと夏物商戦を含む、1年でいちばんの稼ぎ時です。
2. 業績推移テーブル
| 決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS | 配当 |
|---|---|---|---|---|---|---|
| 2024年2月期 | 4,886億円 | 287億円 | 274億円 | 214億円 | 159.5円 | 42円 |
| 2025年2月期 | 5,446億円 | 332億円 | 310億円 | 171億円 | 128.0円 | 45円 |
| 2026年2月期 | 5,423億円 | 310億円 | 292億円 | 173億円 | 127.0円 | 47円 |
| 2027年2月期(会社計画) | 5,773億円 | 312億円 | 294億円 | 174億円 | 127.4円 | 48円(予) |
売上はケーヨー統合で2025年2月期に大きく伸び、その後は横ばい。利益は300億円前後で足踏みが続いています。今期の会社計画は、エンチョーの通期寄与で売上+6.5%を見込む一方、営業利益は+0.6%とほぼ横ばいの慎重な内容です(EPSは株探の修正1株益ベース)。
3. 決算ポイント(予測)
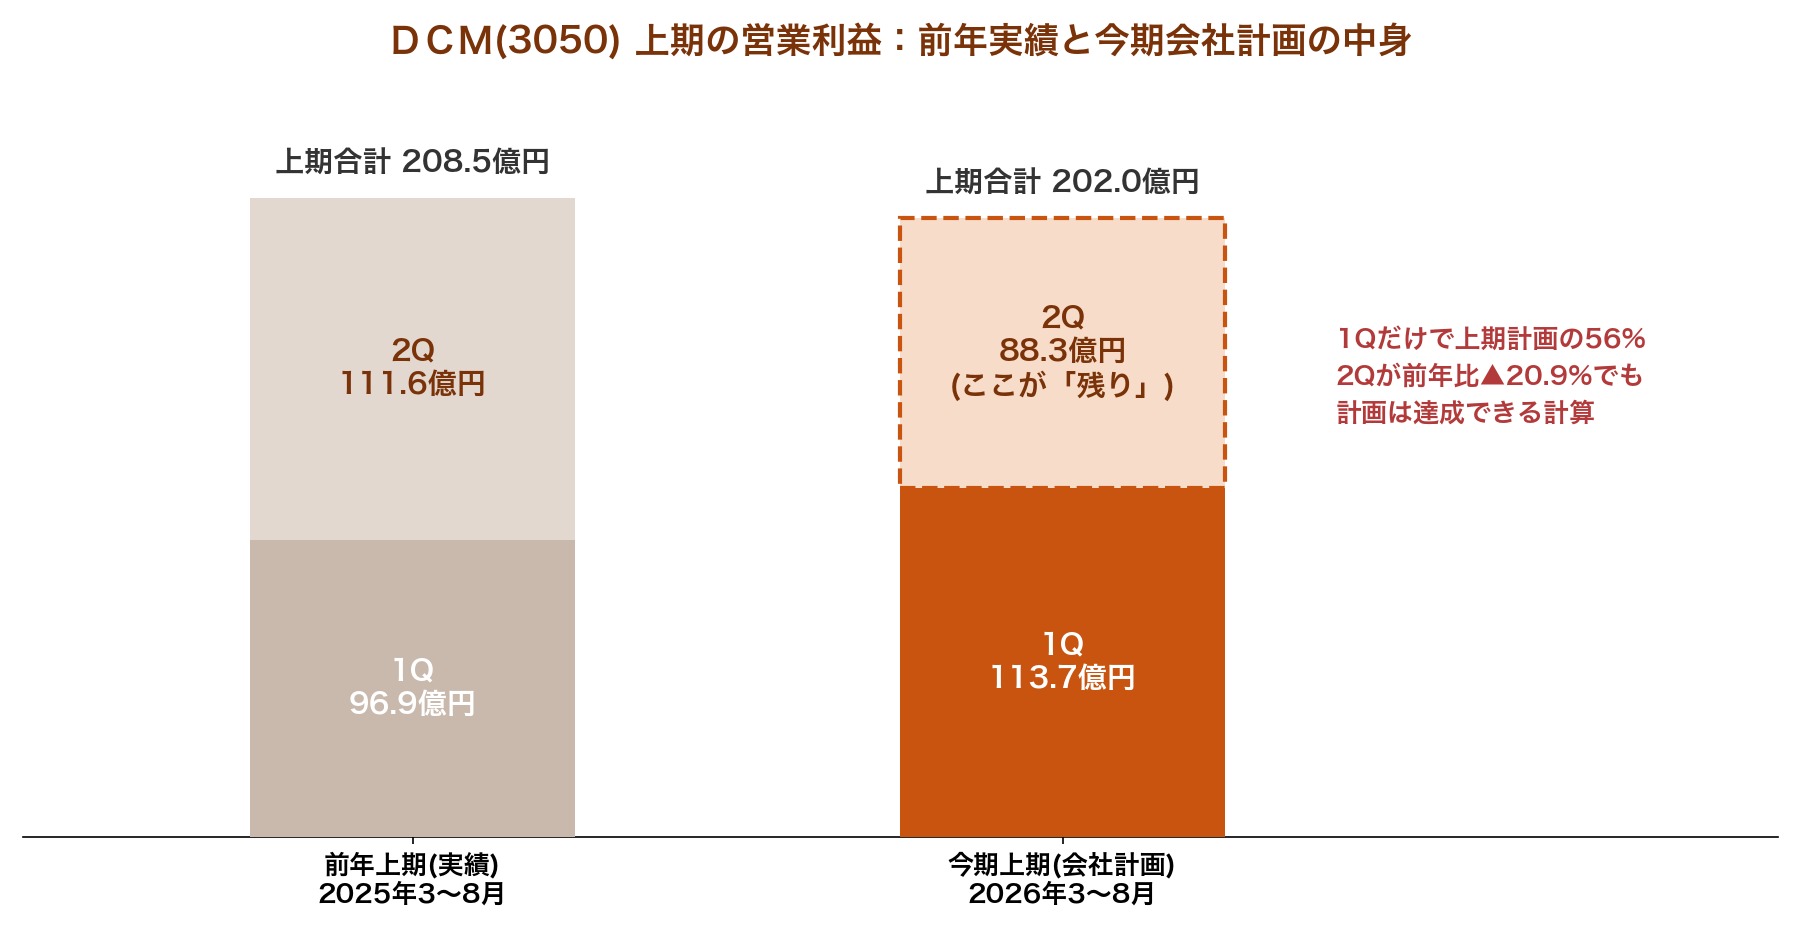
まず、上期の会社計画と、すでに発表済みの1Q実績を並べてみます。上期計画から1Q実績を引いた「残り」が、今回新たに発表される2Q(6〜8月)に求められる数字です。
| 項目 | 上期 会社計画 | 1Q実績(3〜5月) | 2Qで必要な数字 | 前年2Q実績 | 必要な伸び率 |
|---|---|---|---|---|---|
| 売上高 | 3,045億円 | 1,519.4億円 | 1,525.6億円 | 1,420.0億円 | +7.4% |
| 営業利益 | 202億円 | 113.7億円 | 88.3億円 | 111.6億円 | ▲20.9% |
| 経常利益 | 193億円 | 109.3億円 | 83.7億円 | 107.7億円 | ▲22.3% |
| 純利益 | 115億円 | 65.6億円 | 49.4億円 | 62.6億円 | ▲21.0% |
- ①利益は「2Qが2割減益でも上期計画に届く」設定。上期の営業利益計画は202億円(前年同期比▲3.1%)と減益計画ですが、1Qだけで113.7億円(同+17.4%)を稼ぎ、上期計画の56%をすでに確保しています。2Qに必要な営業利益は88.3億円で、これは前年2Q(111.6億円)より約2割少ない水準。よほど大きく崩れない限り、利益面では上期計画を上回る可能性が高いと見ています。
- ②一方で、売上は計画に届かない可能性がある。2Qの売上は前年比+7.4%の伸びが必要ですが、月次売上(下の表)を見ると6〜8月の全店売上は▲5.4%・+4.3%・+6.0%で、単純平均すると+1.6%程度にとどまります。連結売上には月次に含まれないネット通販なども入るため単純比較はできませんが、1Qの「全店月次の平均(+8.4%)と連結売上(+9.8%)の差」を当てはめても、上期の売上は計画(3,045億円)をやや下回りそうです。「売上は計画未達、利益は計画超え」という組み合わせになるかどうかが見どころです。
- ③6月の既存店売上▲10.7%の中身。6月は既存店の客数が▲9.8%と大きく落ち込みました。同じ6月はコメリ(▲2.8%)やコーナン(▲5.1%)も前年割れで、業界全体が弱い月でしたが、DCMの落ち込みは目立って大きい数字です。7月▲1.8%、8月▲0.2%と持ち直してはいるものの、決算説明で理由(天候なのか、前年の反動なのか、競争なのか)がどう語られるかは確認したいところです。
- ④通期計画を上方修正するか。1Q時点で通期営業利益計画(312億円)の36.5%を稼いでいます。上期で計画を大きく上回れば、通期計画の見直し(上方修正)が出てもおかしくありません。ただしホームセンターは下期(9〜2月)の利益が薄く、前期も下期は大きく減益でした。会社が慎重姿勢を崩さず据え置く可能性も十分あると見ています。
| 2026年 | 3月 | 4月 | 5月 | 6月 | 7月 | 8月 | 累計 |
|---|---|---|---|---|---|---|---|
| 既存店売上高 | +0.2% | +1.4% | +5.1% | ▲10.7% | ▲1.8% | ▲0.2% | ▲1.0% |
| 既存店客数 | ▲1.7% | ▲2.2% | +1.5% | ▲9.8% | ▲3.1% | ▲2.2% | ▲2.8% |
| 全店売上高 | +6.7% | +7.3% | +11.3% | ▲5.4% | +4.3% | +6.0% | +5.0% |
※DCMホールディングス公表の月次売上伸び率(速報値、前年同月比)。全店には2025年10月からエンチョーが含まれ、既存店には含まれていません。
4. 今期(2027年2月期)の会社予想
| 項目 | 通期 会社計画 | 前期比 | 1Q時点の進捗率 |
|---|---|---|---|
| 売上高 | 5,773億円 | +6.5% | 26.3% |
| 営業利益 | 312億円 | +0.6% | 36.5% |
| 経常利益 | 294億円 | +0.8% | 37.2% |
| 純利益 | 174億円 | +0.5% | 37.7% |
通期計画は6月の1Q決算では据え置かれました。前期(2026年2月期)の実績では、上期の営業利益208億円に対し下期は102億円と、利益の3分の2を上期で稼ぐ構造です。上期が計画を大きく上回った場合でも、下期の見通しを慎重に置けば通期は据え置き、という判断もありえます。明日の発表では、上期実績とあわせて「通期計画の修正があるか」を最初に確認したいと思います。
5. 配当の魅力
| 決算期 | 1株配当 | EPS | 配当性向 |
|---|---|---|---|
| 2023年2月期 | 40円 | 125.0円 | 32.0% |
| 2024年2月期 | 42円 | 159.5円 | 26.3% |
| 2025年2月期 | 45円 | 128.0円 | 35.2% |
| 2026年2月期 | 47円 | 127.0円 | 37.0% |
| 2027年2月期(会社予想) | 48円(中間24円+期末24円) | 127.4円 | 37.7% |
配当は毎期1〜3円ずつ積み上げる増配が続いており、今期も年48円(前期比+1円)の予想です。配当性向は30%台後半と無理のない水準で、利益が計画を上回れば増配余地も出てきます。今回の中間決算では中間配当24円(前期23円)が予定どおり出るかをまず確認します。9月28日終値1,593円に対する予想配当利回りは約3.0%。NISA口座で100株保有していると仮定した場合、年間4,800円の配当金を税金なしで受け取れる計算です(一般的な試算例です)。
6. 類似銘柄との比較
ホームセンター大手の上場各社と指標を比べてみます(数値は2026年9月28日時点の株探(かぶたん)データに基づく概算です)。
| 銘柄(コード) | 株価 | PER(予) | 配当利回り(予) | 配当性向(予) |
|---|---|---|---|---|
| DCMホールディングス(3050) | 1,593円 | 12.5倍 | 3.01% | 約38% |
| コメリ(8218) | 3,870円 | 12.0倍 | 1.50% | 約18% |
| コーナン商事(7516) | 4,565円 | 10.6倍 | 3.07% | 約32% |
| ナフコ(2790) | 2,130円 | 41.2倍 | 2.72% | 約112% |
PERはコメリ・コーナンと並んで10〜12倍台の「割安寄り」で、業界全体が成長よりも安定を評価されている構図です。その中でDCMとコーナンは利回り3%台と株主還元に積極的で、配当性向にもまだ余裕があります。ナフコは利益水準が落ち込んで配当性向が100%を超えており、同じホームセンターでも収益力の差がはっきり出ています。
7. 保有状況
私はDCMホールディングスを取得単価1,376円で保有株数分保有しています。9月28日終値は1,593円で、含み益は約+15.8%です。取得単価に対する予想配当(48円)の利回りは約3.5%。派手さはありませんが、毎年少しずつ増配してくれる安心感のある銘柄です。
8. NISAとの相性
利回り3%前後・連続増配・配当性向30%台後半という組み合わせは、NISA(成長投資枠)で長く持つのに向いたタイプだと考えています。ホームセンターは生活に欠かせない日用品や住まいの修理用品を扱うため、景気の波を受けにくいのも長期保有向きです。一方で、6月のように天候や客足の変化で月ごとの売上がぶれやすく、人件費・物流費の上昇が利益率を押し下げる構造的な課題もあるため、「大きく値上がりする銘柄」ではなく「配当をもらいながらじっくり持つ銘柄」として付き合うのがよさそうです。
9. 個人株主としての見解
数字を並べてみると、今回の中間決算は「利益は上期計画を上回りそう、売上は少し届かないかもしれない」という、評価の分かれやすい内容になりそうです。上期計画そのものが減益の控えめな設定なので、利益が計画を超えること自体はある程度予想の範囲内。私が本当に知りたいのは、6月の客数急減が一時的なものだったのか、そして会社が下期をどう見ているか(通期計画を上げるのか据え置くのか)という点です。
増配を続けてくれる限り、短期の数字に一喜一憂するつもりはありません。発表後は答え合わせも兼ねて、決算レポート記事でまとめる予定です。
10. 免責事項
本記事は個人投資家である筆者の見解・記録をまとめたものであり、特定の銘柄の購入・売却を推奨するものではありません。記載した数値は記事執筆時点で入手できる公開情報・予測に基づいており、正確性を保証するものではなく、また将来の業績・配当を保証するものでもありません。投資判断はご自身の責任において、最新のIR情報をご確認の上で行ってください。
コメント