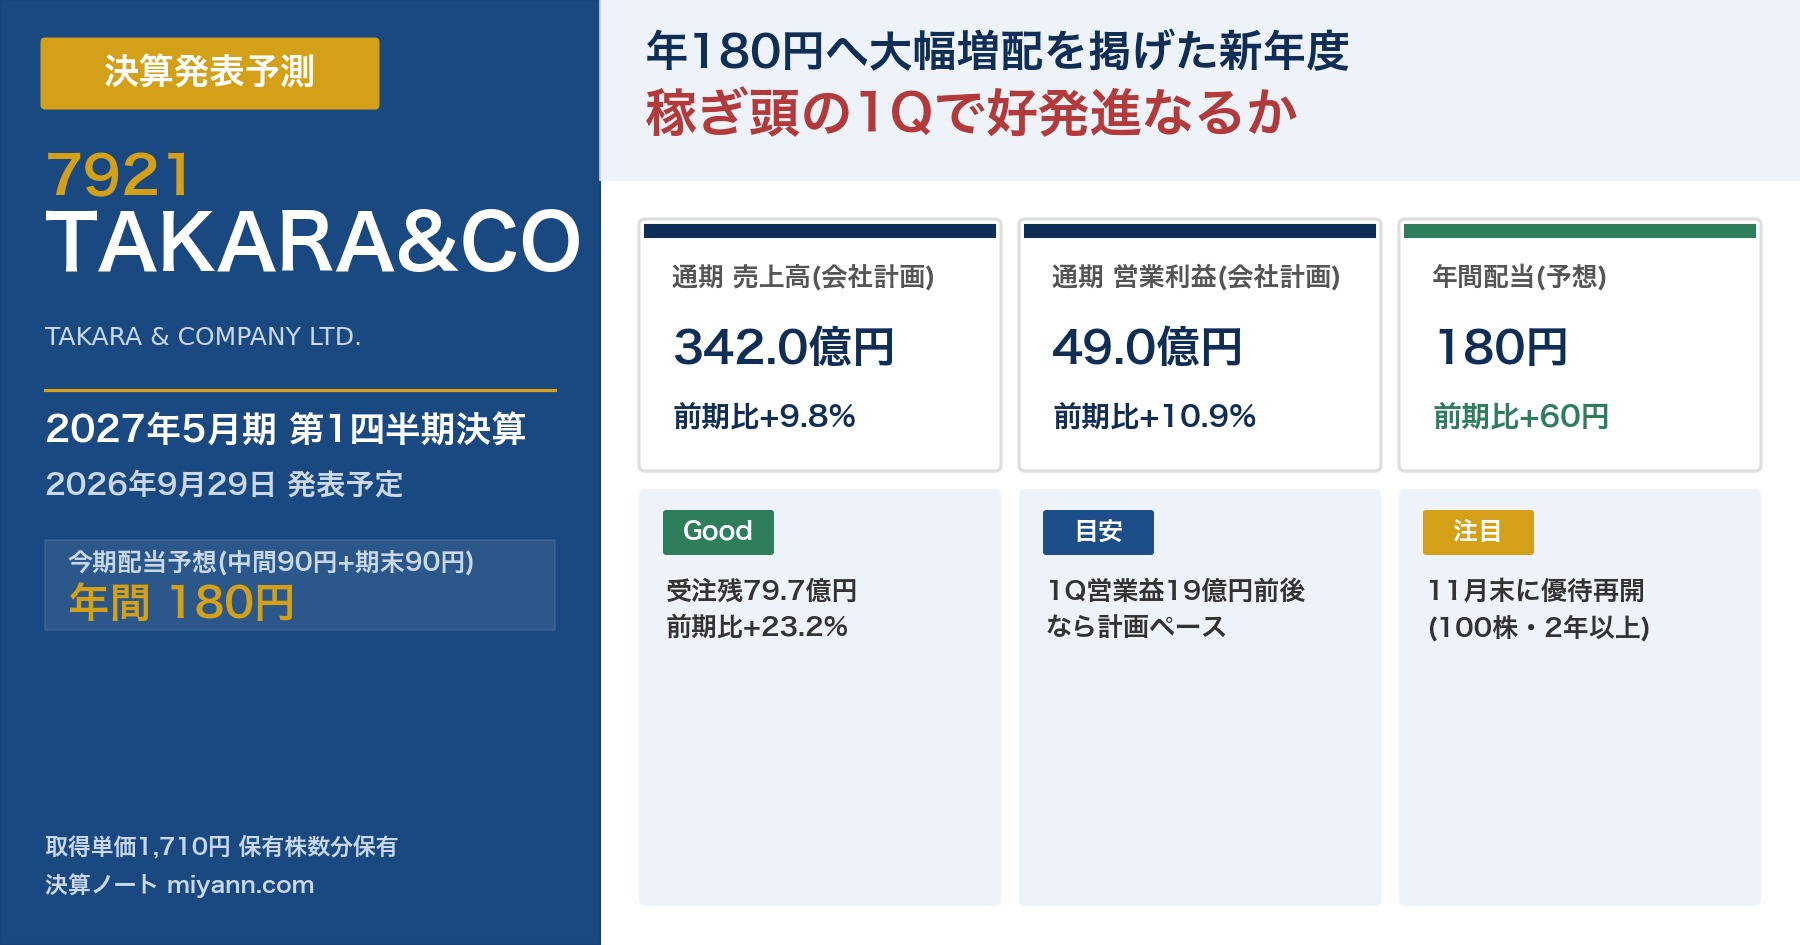
明日2026年9月29日、保有銘柄のTAKARA&COMPANY(7921)が2027年5月期 第1四半期(2026年6月〜8月)決算を発表する予定です。本記事執筆時点(9月28日夜)ではまだ決算短信は開示されていないため、発表前の予測記事として、今期の会社計画と1Qを見るうえでの目安を整理しておきます。
TAKARA&COMPANYは7月の本決算で、年間配当120円→180円への大幅増配、配当方針へのDOE(株主資本配当率)7.5%以上の導入、株主優待の再開、新中期経営計画2029の発表と、株主還元の話題が一気に出た銘柄です(前回の決算レポート)。今回はその新年度の最初の決算。「大きな約束をした後の1Qで、業績がしっかりついてきているか」を中心に見ていきます。
1. 会社概要
TAKARA&COMPANYは1960年設立、東京都豊島区に本社を置く東証プライム上場企業で、前身は「宝印刷」です。主力の「ディスクロージャー関連事業」では、決算短信・株主総会の招集通知・有価証券報告書・統合報告書など、上場企業が投資家向けに出す書類づくりを、システム「WizLabo」を軸に支援しています。もうひとつの柱が「通訳・翻訳事業」で、国際会議の同時通訳やAI翻訳・AI通訳サービスを手がけています。9月3日には、アスエネとの業務提携で、上場企業に義務化が進む新しいサステナビリティ開示基準(SSBJ)への対応支援を強化すると発表しました。決算期は5月です。
2. 業績推移テーブル
| 決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS | 配当 |
|---|---|---|---|---|---|---|
| 2023年5月期 | 275.7億円 | 38.1億円 | 39.8億円 | 26.0億円 | 197.7円 | 70円 |
| 2024年5月期 | 292.8億円 | 42.3億円 | 43.1億円 | 30.1億円 | 231.8円 | 80円 |
| 2025年5月期 | 296.8億円 | 40.5億円 | 42.4億円 | 40.8億円 | 314.0円 | 120円 |
| 2026年5月期 | 311.5億円 | 44.2億円 | 45.8億円 | 33.8億円 | 261.9円 | 120円 |
| 2027年5月期(会社計画) | 342.0億円 | 49.0億円 | ― | 35.0億円 | 271.16円 | 180円(予) |
売上は13期連続の増収中で、営業利益も過去最高を更新しています。2025年5月期の純利益が大きいのは土地売却益という一度きりの利益によるもので、本業の実力は営業利益の推移で見るのが正確です。今期は売上+9.8%、営業利益+10.9%と、前期(+5.0%)より一段高い成長を計画しています。
3. 決算ポイント(予測)
TAKARA&COMPANYの業績を見るうえで一番大事なのは、利益が1Q(6〜8月)と4Q(3〜5月)に大きく偏るという季節性です。6月に集中する株主総会の招集通知や、3〜5月の決算書類の制作が売上の山になるためで、2Q・3Qは利益が薄くなります。
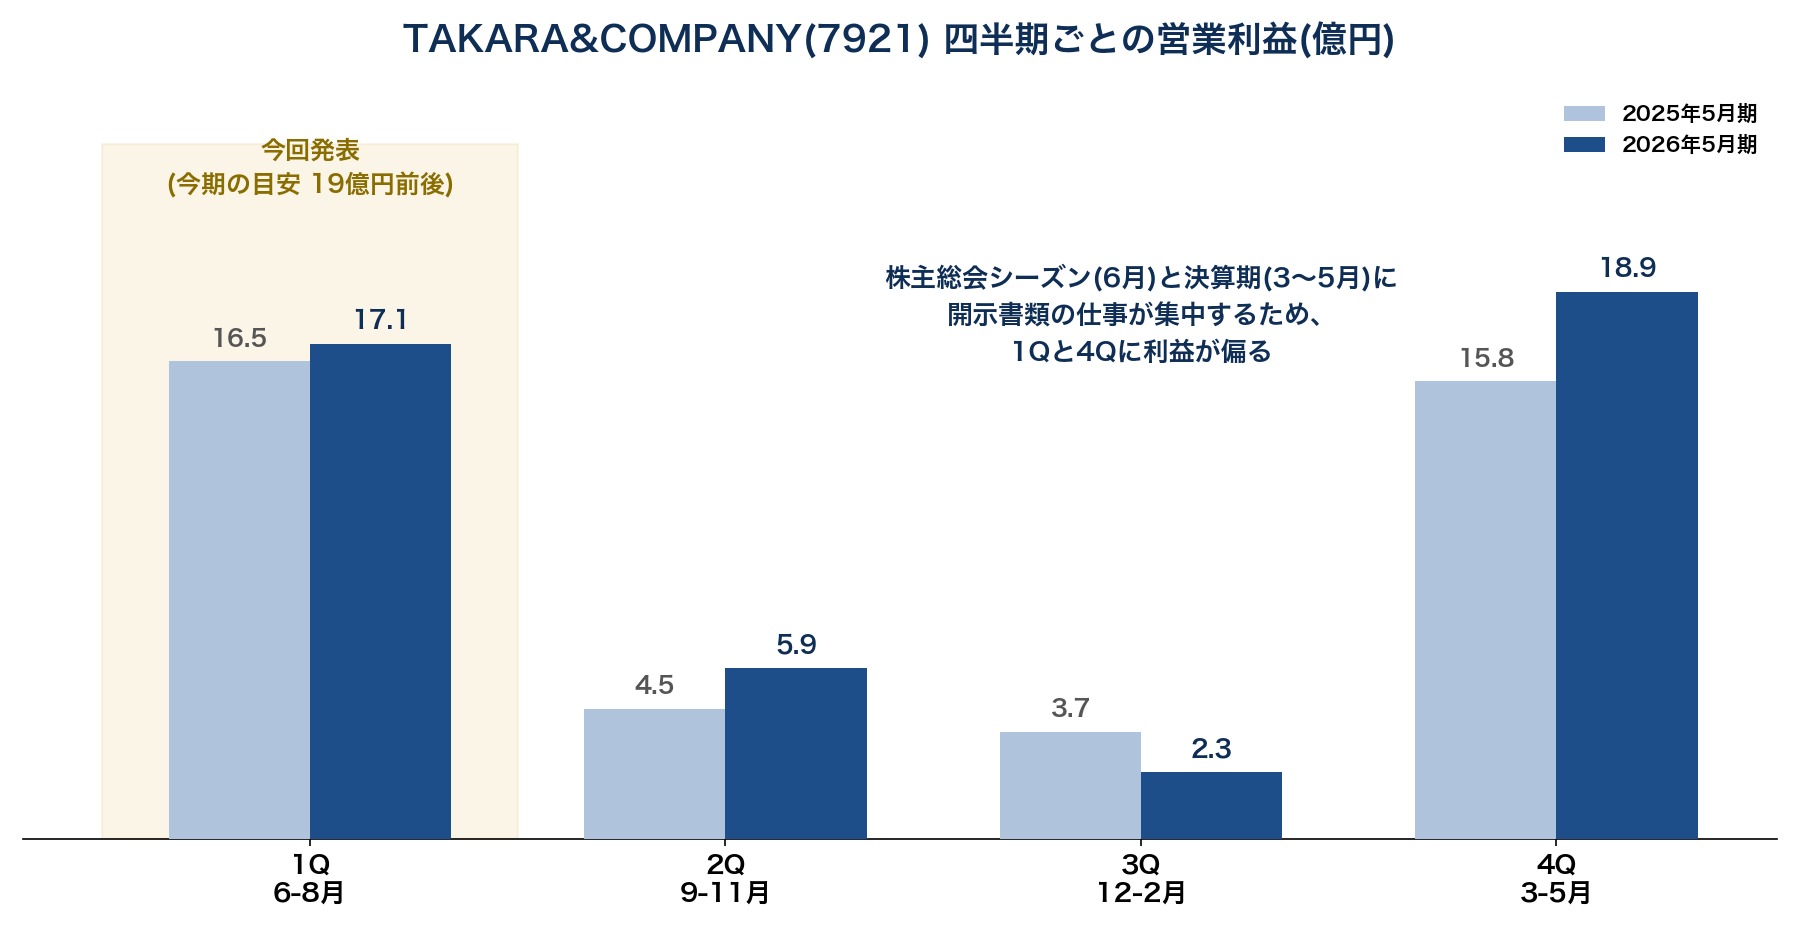
- ①1Qの目安は「営業利益19億円前後」。会社は上期(中間)の業績予想を出していないため、前期の実績から目安をつくります。前期は1Qの営業利益17.1億円が通期(44.2億円)の38.7%を占めました。同じ比率を今期計画(49.0億円)に当てはめると、1Qは約19億円、売上は前期1Qの比率(29.2%)から約100億円が「計画どおりのペース」の目安になります。前期1Qは売上90.9億円・営業利益17.1億円なので、売上+10%前後・営業利益+11%前後が出れば順調といえます。
- ②追い風になる材料はそろっている。前期末(5月末)のディスクロージャー関連事業の受注残高は79.7億円(前期比+23.2%)と大きく積み上がっており、直前の4Q(3〜5月)も営業利益が前年同期比+19.6%と好調でした。前期に連結子会社化したジェイ・トラスト(資産運用会社向けの開示書類)の寄与も続きます。
- ③気になるのは「売上計画の達成力」。前期は期初に+11.2%増収を掲げながら、実績は+5.0%で計画未達でした(利益は達成)。今期の+9.8%増収計画をやり切れるかは、中計2029(3年で売上500億円)の信頼性にもつながります。1Qの売上の伸び率は、その最初の手がかりになります。
- ④株主優待の詳細が決定済み。8月25日に、再開する株主優待の中身が発表されました。毎年11月末時点で100株以上を2年以上続けて保有している株主に、ポイント型の「プレミアム優待倶楽部」で3,000ポイント(約3,000円相当)が贈られます。初回は2026年11月末が基準日で、保有期間は2024年11月末の株主名簿までさかのぼって数えるとのことです。
4. 今期(2027年5月期)の会社予想
| 項目 | 2027年5月期 会社計画 | 前期比 | 1Qの目安(前期比率で試算) |
|---|---|---|---|
| 売上高 | 342.0億円 | +9.8% | 約100億円(前期1Q 90.9億円) |
| 営業利益 | 49.0億円 | +10.9% | 約19億円(前期1Q 17.1億円) |
| 純利益 | 35.0億円 | +3.5% | 約12億円(前期1Q 11.9億円) |
| EPS | 271.16円 | +3.5% | ― |
「1Qの目安」は私が前期の季節パターンから試算したもので、会社の予想ではありません。1Qは株主総会シーズンの案件が集中するため、案件の計上時期が少しずれるだけでも数字が上下しやすい点には注意が必要です。目安を多少下回っても、受注残や通期計画の据え置きが確認できれば過度に心配する必要はないと考えています。
5. 配当の魅力
| 決算期 | 年間配当 | うち特別配当 | 配当性向 |
|---|---|---|---|
| 2024年5月期 | 80円 | ― | 34.5% |
| 2025年5月期 | 120円 | 30円 | 38.2% |
| 2026年5月期 | 120円 | ― | 45.8% |
| 2027年5月期(会社予想) | 180円(中間90円+期末90円) | ― | 66.4% |
今期の配当予想は年180円で、前期から+60円(+50%)の大幅増配です。配当方針も「配当性向50%〜100%」「DOE7.5%以上」に変わりました。DOEは会社の純資産(株主資本)を基準にする指標なので、1年ごとの利益のぶれに左右されにくく、配当の下支えになります。9月28日終値4,090円に対する予想配当利回りは約4.4%。NISA口座で100株保有していると仮定した場合、年間18,000円の配当金を税金なしで受け取れる計算です(一般的な試算例です)。今回の1Q決算では、この180円予想が据え置かれるかを確認します。
6. 類似銘柄との比較
同じ開示書類支援・翻訳分野の上場企業と指標を比べてみます(数値は2026年9月28日時点の株探(かぶたん)データに基づく概算です)。
| 銘柄(コード) | 主な事業 | PER(予) | 配当利回り(予) | 配当性向(予) |
|---|---|---|---|---|
| TAKARA&COMPANY(7921) | 開示書類支援・通訳翻訳 | 15.1倍 | 4.40% | 66.4% |
| プロネクサス(7893) | 開示書類支援(最大手) | 13.8倍 | 3.95% | 約54% |
| 翻訳センター(2483) | 産業翻訳 | 15.2倍 | 6.21% | 約94% |
開示書類支援で直接のライバルであるプロネクサスと比べると、TAKARA&COMPANYはPERがやや高く、利回りも高い位置にいます。7月の大幅増配で株価が評価し直された一方、配当の伸びが株価の上昇を上回ったため、利回りは4%台を維持しています。翻訳センターも配当性向90%超と高い還元を打ち出しており、この業界全体が「安定した事業×厚い還元」で投資家を集めている構図が見えます。
7. 保有状況
私はTAKARA&COMPANYを取得単価1,710円で保有株数分保有しています。9月28日終値は4,090円で、含み益は約+139%です。取得単価に対する今期予想配当(180円)の利回りは約10.5%。長く持ち続けたことで、株価も配当も大きく育ってくれた銘柄です。
8. NISAとの相性
予想配当利回り4%台、DOE7.5%以上という配当の下支え、そして再開される株主優待と、NISA(成長投資枠)での長期保有と相性の良い材料がそろっています。優待は「2年以上の継続保有」が条件なので、短期の売買より長く持つ人ほど得をする設計です。一方で、中計の売上500億円はM&A(企業買収)頼みの面が強く、大きな買収には高値づかみのリスクもつきまといます。還元の手厚さだけでなく、事業の伸びがついてくるかを見ながら持ち続けたい銘柄です。
9. 個人株主としての見解
7月の本決算は「株主還元の約束」が主役でした。その約束を裏付けるのは結局のところ本業の利益です。今回の1Qは年間でも稼ぎ頭の四半期なので、営業利益が19億円前後(前年同期比+10%程度)出ているか、そして売上の伸びが計画の+9.8%に近いかが、今期を占う大事な材料になると考えています。
受注残の積み上がりを見る限り、滑り出しは悪くないはずだと期待しています。発表後は答え合わせも兼ねて、決算レポート記事でまとめる予定です。
10. 免責事項
本記事は個人投資家である筆者の見解・記録をまとめたものであり、特定の銘柄の購入・売却を推奨するものではありません。記載した数値は記事執筆時点で入手できる公開情報・予測に基づいており、正確性を保証するものではなく、また将来の業績・配当を保証するものでもありません。投資判断はご自身の責任において、最新のIR情報をご確認の上で行ってください。
コメント