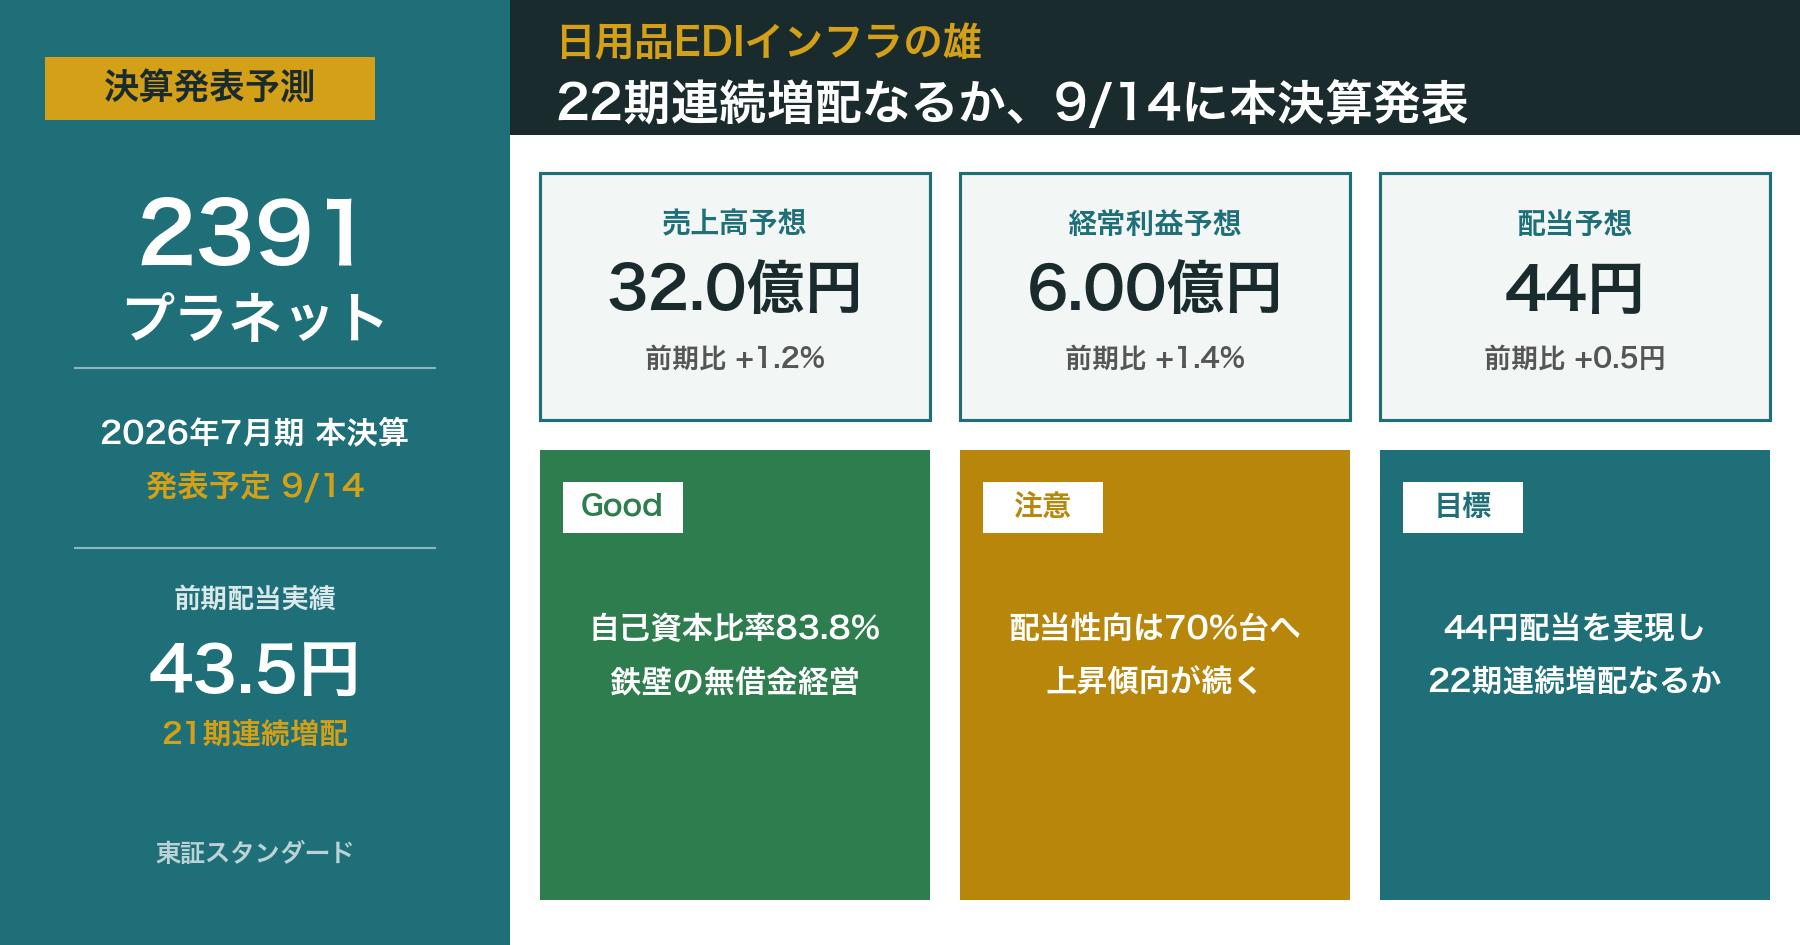
保有銘柄のプラネット(2391)が、2026年9月14日(月)に2026年7月期の本決算を発表します。この銘柄は「21期連続増配」という記録を持つ地味だけれど手堅い高配当株で、私も長期保有している一社です。発表前の今のうちに、注目ポイントを整理しておきます。
会社概要
プラネット株式会社(証券コード2391、東証スタンダード)は1985年8月設立、東京都港区に本社を置く情報サービス企業です。日用品・化粧品・OTC医薬品などのメーカーと卸売会社の間で交換される受発注データを仲介する「EDI基幹プラットフォーム」の構築・提供・運用を主力事業としています(売上の約9割)。これに加えて、蓄積したデータを活用する「データベース事業」(販売レポートサービスなど)も手がけています。
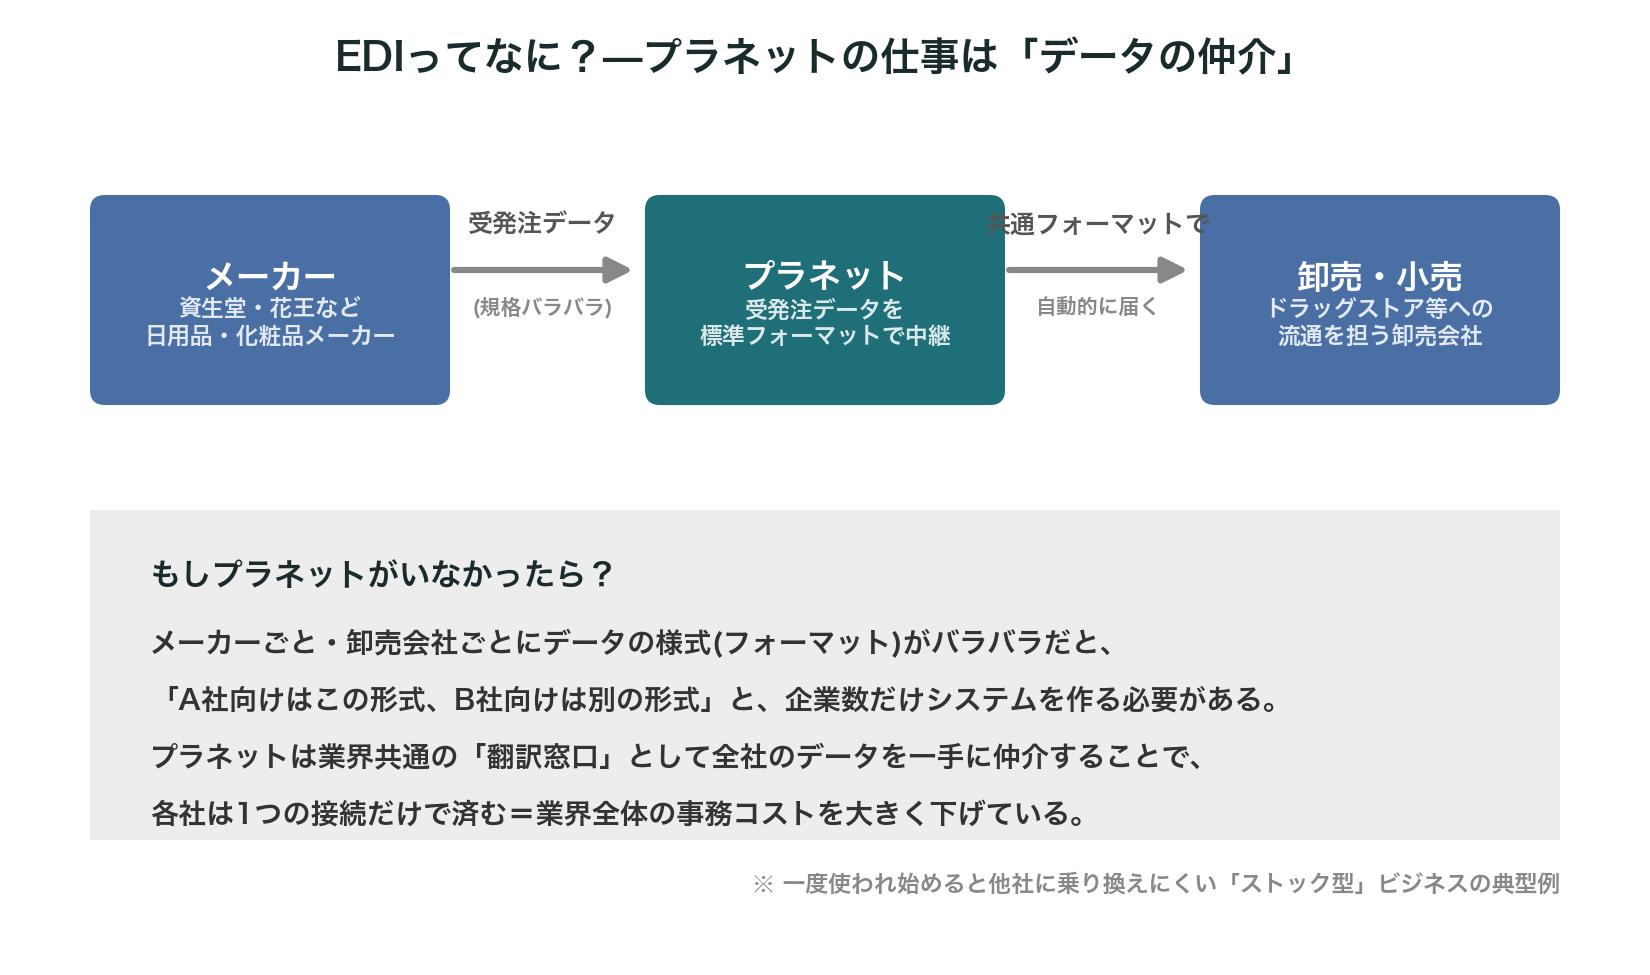
「EDI」と聞くと難しく感じますが、やっていることはシンプルです。メーカーごと・卸売会社ごとにバラバラな受発注データの形式を、プラネットが標準フォーマットに変換して仲介することで、業界全体の事務コストを大きく下げています。一度導入されると他のシステムに乗り換えにくい、典型的な「ストック型」ビジネスです。景気変動の影響を受けにくく、40年近くにわたり増収を続けてきた実績があります。
業績推移
| 決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS | 年間配当 |
|---|---|---|---|---|---|---|
| 2022年7月期 | 31.3億円 | 7.05億円 | 7.32億円 | 5.26億円 | 79.3円 | 42円 |
| 2023年7月期 | 31.3億円 | 6.25億円 | 6.55億円 | 4.42億円 | 66.7円 | 42.5円 |
| 2024年7月期 | 31.7億円 | 6.42億円 | 6.91億円 | 4.58億円 | 69.1円 | 43円 |
| 2025年7月期 | 31.6億円 | 5.64億円 | 5.92億円 | 4.00億円 | 60.4円 | 43.5円 |
| 2026年7月期(会社予想) | 32.0億円 | 5.75億円 | 6.00億円 | 4.10億円 | 62.6円 | 44円 |
売上高はここ数年31〜32億円のレンジでほぼ横ばい、営業利益・経常利益は2022年7月期をピークに2期連続で減益となり、2025年7月期にかけてやや伸び悩んでいました。今回の会社予想はここから増収増益に転じる計画ですが、伸び率自体は+1〜2%台の小幅な回復にとどまります。派手な成長株ではなく、「じわじわ横ばいから緩やかに持ち直す」という値動きの読み方が実態に近いと感じています。
決算ポイント(予測)
- 最大の注目点は「22期連続増配」がかかっていること。前期(2025年7月期)の43.5円配当で21期連続増配を達成済み。今回発表される2026年7月期の会社計画は44円(前期比+0.5円)で、これが実現すれば22期連続増配となります。
- 2025年9月16日、株主還元方針を「累進配当」+「DOE(純資産配当率)4.5%を目安」に変更済み。累進配当は「減配せず、維持または増配する」という方針で、DOEは自己資本(会社の元手)に対して一定割合を配当に回す考え方です。これを制度として掲げたことで、今後も「減らさない配当」への期待が持ちやすくなりました。
- 自己資本比率は83.8%(2026年4月末時点)と極めて高く、実質無借金に近い手堅い財務体質。景気後退局面でも配当を継続しやすい土台があります。
- 一方で配当性向は2022年7月期の52.9%から2025年7月期は72.0%まで上昇しており、利益の伸びより配当の伸びが先行している状態が続いています。今回予想の70.3%も高水準で、この上昇トレンドが今後も続くかは注視したいところです。
今期(発表対象期)の会社予想
2026年7月期(2025年8月〜2026年7月)について、会社は前期比増収増益の計画を示しています。
- 売上高:32.00億円(前期比+1.2%)
- 営業利益:5.75億円(前期比+2.0%)
- 経常利益:6.00億円(前期比+1.4%)
- 当期純利益:4.10億円(前期比+2.5%)
- 1株益(EPS):62.6円
- 年間配当:44円(前期比+0.5円)
この計画通りに着地すれば、9/14の発表は「小幅ながら増収増益・22期連続増配」という手堅い内容になります。逆に、ここから下方修正や配当の据え置きが出た場合は、増配記録が途切れる初めての年になる点は念頭に置いておきたいです。
配当の魅力
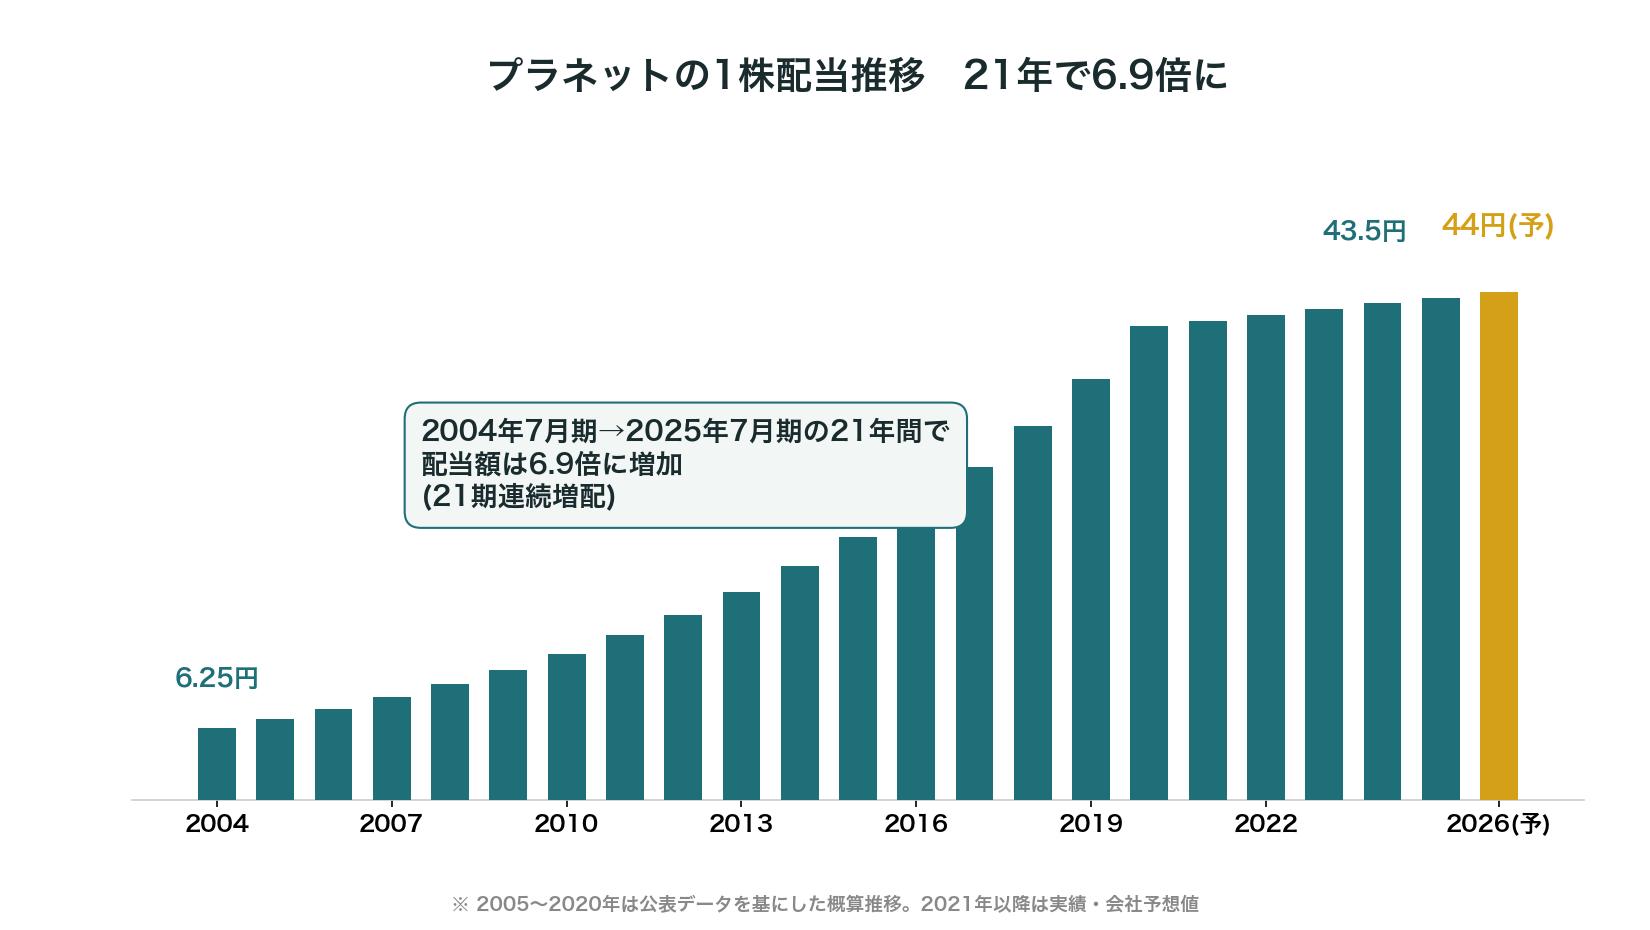
プラネットの配当で私が最も評価しているのは、金額の大きさよりも「増配を積み重ねてきた継続性」です。2004年7月期の6.25円から2025年7月期の43.5円まで、21年間で配当額は約6.9倍に拡大しました。この間、リーマンショックやコロナ禍といった景気の波を挟みながらも、一度も減配していません。
- 21期連続増配(2025年7月期実績)、今回44円で実現すれば22期連続増配
- 配当性向は72.0%(2025年7月期実績)、70.3%(2026年7月期予想)
- 2025年9月16日に「累進配当+DOE4.5%目安」の方針を導入
- 予想配当利回り(現在株価ベース):3.75%(2026/9/11終値1,174円、予想配当44円で算出)
配当性向がじわじわ上がっているのは正直やや気になる点ですが、自己資本比率83.8%という財務基盤の厚さと、累進配当を明文化した方針があることで、「無理な増配ではなく、続けられる増配」という見方をしています。
類似銘柄との比較
| 銘柄 | PER(予) | PBR | 配当利回り(予) | 特徴 |
|---|---|---|---|---|
| プラネット(2391) | 18.8倍 | 1.45倍 | 3.75% | 日用品・化粧品業界のEDIインフラ。地味だが高配当・財務堅実 |
| インフォマート(2492) | 60.2倍 | 6.21倍 | 0.94% | 外食産業向けEDI。同じ業界インフラ型だが成長株として評価 |
| TKC(9746) | 15.5倍 | 1.79倍 | 3.10% | 会計事務所・自治体向け情報インフラ。寡占×連続増配で近い投資家層 |
※数値は2026年9月11日時点の株探等に基づく概算です。
同じ「業界共通のEDIインフラ」というビジネスモデルでも、インフォマートはPER60倍・PBR6倍超と成長株として評価され、配当より値上がり益を期待する投資家に選ばれている印象です。一方プラネットは、利益成長こそ緩やかですが、PER18.8倍・配当利回り3.75%と割安・高配当の側面が強く、TKCのような「寡占インフラ×安定増配」を求める投資家層に近いポジションだと感じています。
保有状況
私はプラネットを保有株数分保有しています。取得単価は1,252円、2026年9月11日終値は1,174円で、含み損益は約-6.2%です。取得単価ベースの配当利回りは44円÷1,252円で約3.51%となり、これは十分満足できる水準だと考えています。値上がりよりも配当を積み上げる目的で保有している銘柄です。
NISAとの相性
プラネットのような「配当を積み上げていく」銘柄は、配当が非課税になるNISA(成長投資枠)との相性が良いタイプです。仮に100株(一般的な例として)を保有した場合、予想配当44円なら年間4,400円の配当を税負担なく受け取れる計算になります。出来高が少なく値動きも比較的穏やかなので、キャピタルゲイン狙いよりも配当収入を積み上げる長期保有向きの銘柄だと思います。
個人株主としての見解
プラネットは正直、値動きも地味で、決算のたびに大きなサプライズがある銘柄ではありません。それでも私が保有を続けている理由は、①日用品・化粧品業界のデータ流通を裏方で支える独占的なインフラ企業であること、②自己資本比率83.8%という手堅い財務体質、③そして何より21期連続増配という「減配しない仕組み」を制度化してきた姿勢にあります。9/14の本決算で44円配当・22期連続増配が計画通り実現するか、まずはそこを確認したいと思います。
免責事項
本記事は筆者個人の投資記録・情報整理を目的としたものであり、特定の銘柄への投資を推奨するものではありません。記載内容は本記事執筆時点の公開情報に基づく試算・予測を含み、その正確性を保証するものではありません。投資判断は、必ずご自身の責任において行っていただきますようお願いいたします。
コメント