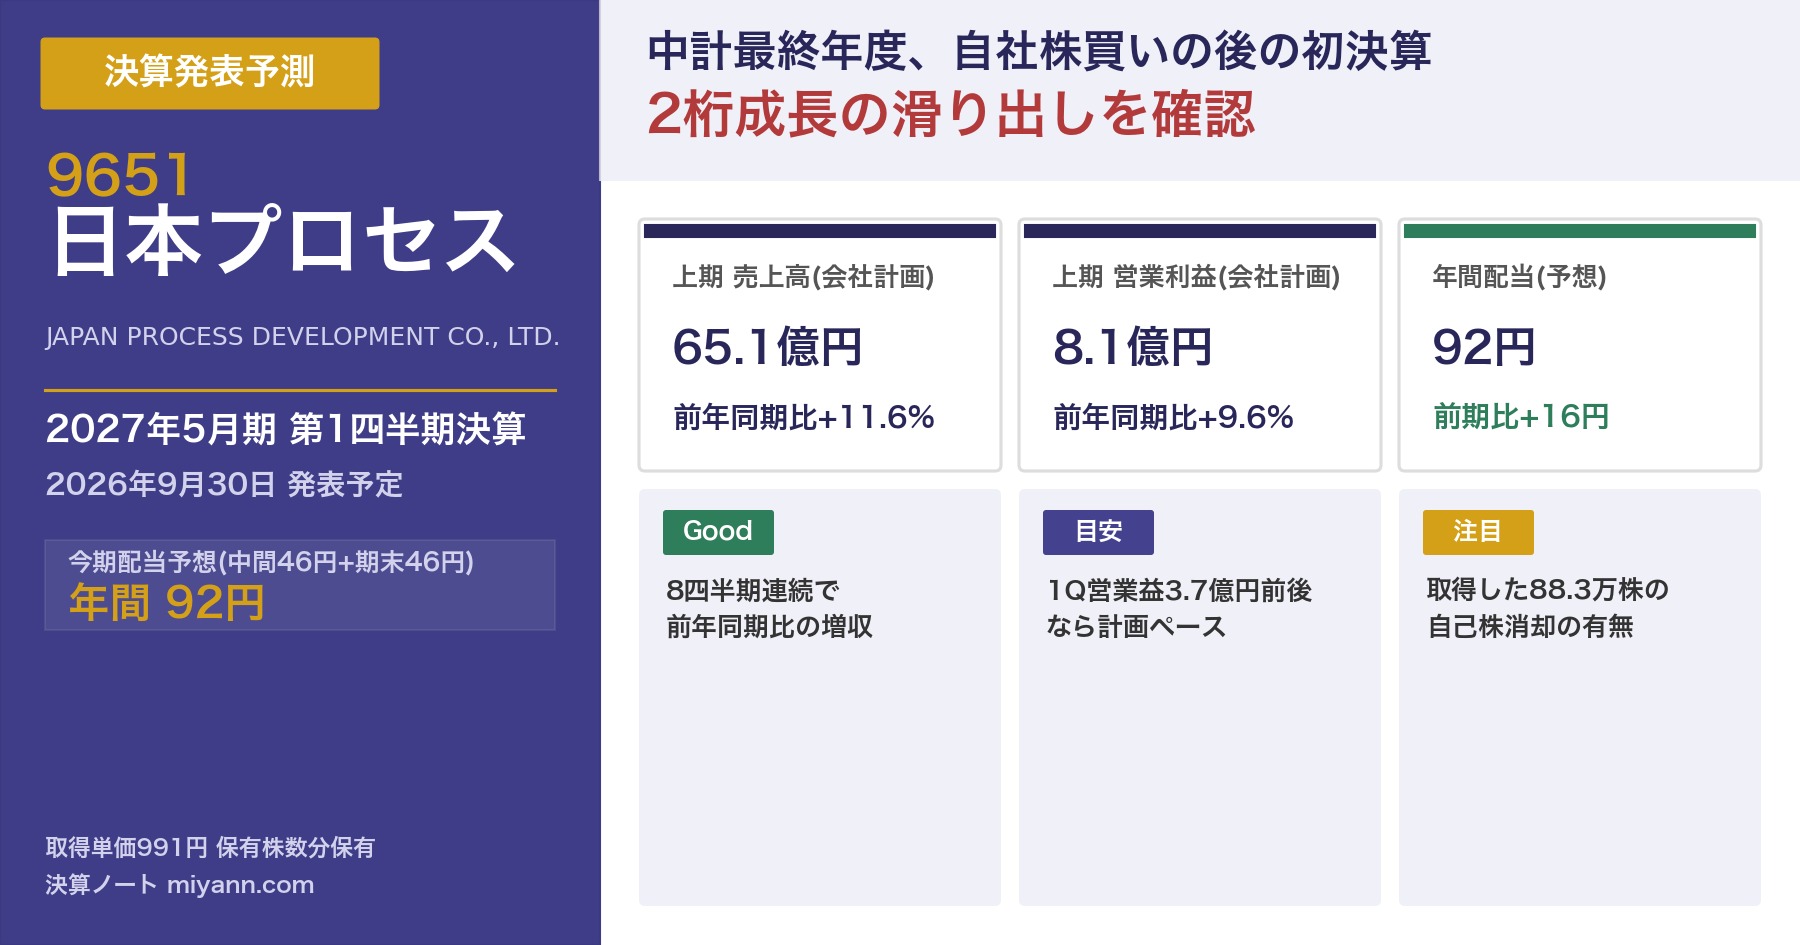
2026年9月30日、保有銘柄の日本プロセス(9651)が2027年5月期 第1四半期(2026年6月〜8月)決算を発表する予定です。本記事執筆時点(9月28日夜)ではまだ決算短信は開示されていないため、発表前の予測記事として、会社計画と1Qを見るうえでの目安を整理しておきます。
日本プロセスは7月の本決算で、中期経営計画の売上目標120億円を1年前倒しで達成し、年間配当76円→92円への増配と、発行済株式の約9%にあたる大規模な自社株買いを発表しました(前回の決算レポート)。今回は中計の最終年度のスタートとなる決算で、「2桁成長のペースを保てているか」と「買い取った自己株式をどうするか」を中心に見ていきます。
1. 会社概要
日本プロセスは1967年設立、東京都品川区に本社を置く独立系のシステム開発会社で、東証スタンダード市場に上場しています。自動運転・運転支援(ADAS)などの車載システム、電力や交通といった社会インフラの制御システム、官公庁向けクラウドなどを主力とし、「止まってはいけないシステム」に強みを持っています。2025年にはSCSKと資本業務提携を結んでいます。決算期は5月です。
2. 業績推移テーブル
| 決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS | 配当 |
|---|---|---|---|---|---|---|
| 2023年5月期 | 89.2億円 | 9.1億円 | 9.7億円 | 6.8億円 | 70.7円 | 35円 |
| 2024年5月期 | 94.7億円 | 9.6億円 | 10.1億円 | 7.3億円 | 75.6円 | 38円 |
| 2025年5月期 | 104.7億円 | 11.4億円 | 12.8億円 | 14.8億円 | 152.8円 | 62円 |
| 2026年5月期 | 121.2億円 | 15.1億円 | 15.3億円 | 11.4億円 | 117.5円 | 76円 |
| 2027年5月期(会社計画) | 133.8億円 | 16.7億円 | 16.9億円 | 12.4億円 | 138.91円 | 92円(予) |
売上・営業利益は着実に右肩上がりで、前期は売上+15.7%、営業利益+31.8%と大きく伸びました。2025年5月期の純利益が突出しているのは投資有価証券の売却益という一度きりの利益によるものです。今期は売上+10.4%、営業利益+10.3%と、引き続き2桁の増収増益を計画しています。EPSの伸び(+18%)が純利益の伸び(+8.5%)より大きいのは、7月の自社株買いで株数が減った効果です。
3. 決算ポイント(予測)
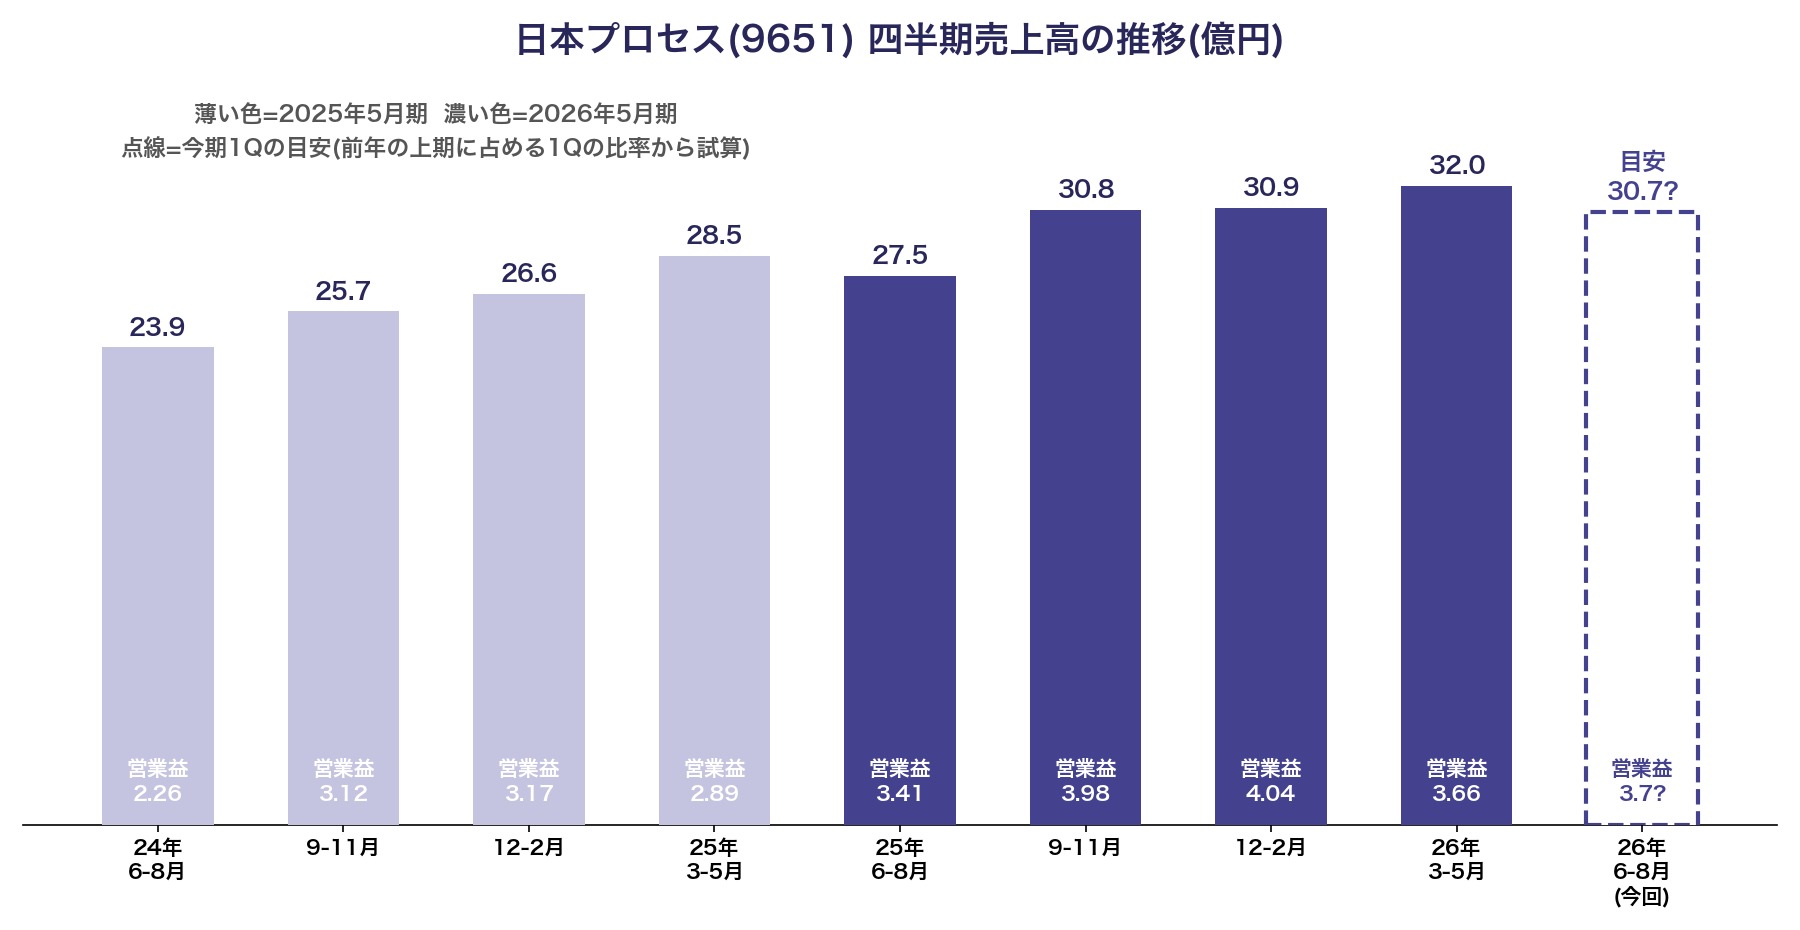
- ①1Qの目安は「売上30.7億円・営業利益3.7億円前後」。会社は上期の計画を売上65.1億円(前年同期比+11.6%)・営業利益8.1億円(同+9.6%)としています。前期は上期の売上のうち47.2%、営業利益の46.1%を1Qで稼いだので、同じ比率を当てはめると、1Qは売上約30.7億円・営業利益約3.7億円が計画どおりのペースです。前期1Qは売上27.5億円・営業利益3.4億円でした。
- ②直前の4Qより1Qの数字が小さくても慌てなくてよい。日本プロセスは例年、年度末の3〜5月(4Q)に売上が膨らみ、新年度の6〜8月(1Q)はやや落ち着く傾向があります(前期も4Q28.5億円→1Q27.5億円)。直前4Qの売上32.0億円と比べて下がっていても、前年同期(27.5億円)と比べて伸びていれば順調と見てよいと考えています。
- ③自己株式の消却の判断が出るか。7月8日に東証の立会外取引で88.3万株を1株1,800円(総額約15.9億円)で取得し、自社株買いは終了しました。会社は「自己株式の保有は発行済株式の10%程度を上限とし、超える部分は原則として毎期消却する」という方針を掲げています。今回の取得で上限を超えている可能性があり、消却(株式を消して1株あたりの価値を高めること)の発表があるかにも注目です。
- ④大株主の売却の受け皿としての自社株買い。今回の自社株買いは、会長とそのご親族から保有株を売却したいという意向を受けた「受け皿」でもありました。7月14日には創業家のお二人の保有割合が5%を下回ったとの報告が出ており、市場に大量の売りが出る不安(需給の重し)は解消された形です。
4. 今期(2027年5月期)の会社予想
| 項目 | 上期 会社計画 | 前年上期実績 | 通期 会社計画 | 前期比(通期) |
|---|---|---|---|---|
| 売上高 | 65.1億円 | 58.4億円 | 133.8億円 | +10.4% |
| 営業利益 | 8.1億円 | 7.4億円 | 16.7億円 | +10.3% |
| 経常利益 | 8.2億円 | 7.5億円 | 16.9億円 | +10.5% |
| 純利益 | 6.0億円 | 5.6億円 | 12.4億円 | +8.5% |
今期は中期経営計画(2024年6月〜2027年5月)の最終年度です。売上目標はすでに前期に達成しているため、今期は「どこまで上乗せできるか」と、来年に発表されるであろう次の中計への橋渡しの年になります。日本プロセスは前期も期末近くの3月末に業績予想を上方修正しており、会社計画は控えめに置く傾向があります。1Qの段階で修正が出ることは考えにくいものの、目安を上回るペースなら、年度後半の上方修正への期待が膨らみます。
5. 配当の魅力
| 決算期 | 年間配当 | うち特別配当 | 配当性向 |
|---|---|---|---|
| 2024年5月期 | 38円 | ― | 50.3% |
| 2025年5月期 | 62円 | 8円 | 40.6% |
| 2026年5月期 | 76円 | 8円 | 64.7% |
| 2027年5月期(会社予想) | 92円(中間46円+期末46円) | 8円 | 66.2% |
今期の配当予想は年92円(前期比+16円)で、実現すれば8期連続の増配です。会社は「連結配当性向66%」を目標とする明確な配当方針を掲げており、利益が伸びれば配当もそのまま増える仕組みです。9月28日終値2,015円に対する予想配当利回りは約4.6%。NISA口座で100株保有していると仮定した場合、年間9,200円の配当金を税金なしで受け取れる計算です(一般的な試算例です)。
6. 類似銘柄との比較
独立系の中堅システム開発会社と指標を比べてみます(数値は2026年9月28日時点の株探(かぶたん)データに基づく概算です。日本プロセスのPER・配当性向は会社予想EPS138.91円で計算)。
| 銘柄(コード) | PER(予) | 配当利回り(予) | 配当性向(予) |
|---|---|---|---|
| 日本プロセス(9651) | 14.5倍 | 4.57% | 66.2% |
| システムズ・デザイン(3766) | 12.4倍 | 4.00% | 約49% |
| キューブシステム(2335) | 11.2倍 | 4.16% | 約47% |
| DAIKO XTECH(8023) | 7.5倍 | 3.66% | 約27% |
中堅のシステム開発会社は総じて利回りが4%前後と高めですが、日本プロセスはその中でも利回り・配当性向ともに最も高く、PERもやや高めに評価されています。自動運転や官公庁クラウドといった成長分野に軸足があること、そして配当性向66%目標という還元の分かりやすさが、同業より一段高い評価につながっていると考えています。
7. 保有状況
私は日本プロセスを取得単価991円で保有株数分保有しています。9月28日終値は2,015円で、含み益は約+103%です。取得単価に対する今期予想配当(92円)の利回りは約9.3%。成長と還元の両方で報いてくれている銘柄です。
8. NISAとの相性
予想配当利回り4%台・連続増配・配当性向66%目標と、NISA(成長投資枠)で長く持つのに向いた条件がそろっています。業績が伸びれば配当も自動的に増える方針なので、「持ち続けるほど受け取る配当が育つ」タイプです。一方で、時価総額200億円台の小型株で1日の売買が少なく、株価が大きく動きやすい点や、自社株買いで手元資金が約16億円減った点は頭に入れておきたいところです。
9. 個人株主としての見解
7月の本決算は、中計目標の前倒し達成・増配・自社株買いと、株主への回答として満点に近い内容でした。今回の1Qは、その勢いが新年度も続いているかを確かめる最初の機会です。私が見たいのは、売上が前年同期比+10%前後(約30億円)を保てているかと、自己株式の消却が発表されるかの2点です。
8四半期連続で前年を上回ってきた売上の流れを見る限り、大きく崩れることは考えにくいと見ていますが、先入観を持たずに数字を確認したいと思います。発表後は答え合わせも兼ねて、決算レポート記事でまとめる予定です。
10. 免責事項
本記事は個人投資家である筆者の見解・記録をまとめたものであり、特定の銘柄の購入・売却を推奨するものではありません。記載した数値は記事執筆時点で入手できる公開情報・予測に基づいており、正確性を保証するものではなく、また将来の業績・配当を保証するものでもありません。投資判断はご自身の責任において、最新のIR情報をご確認の上で行ってください。
コメント