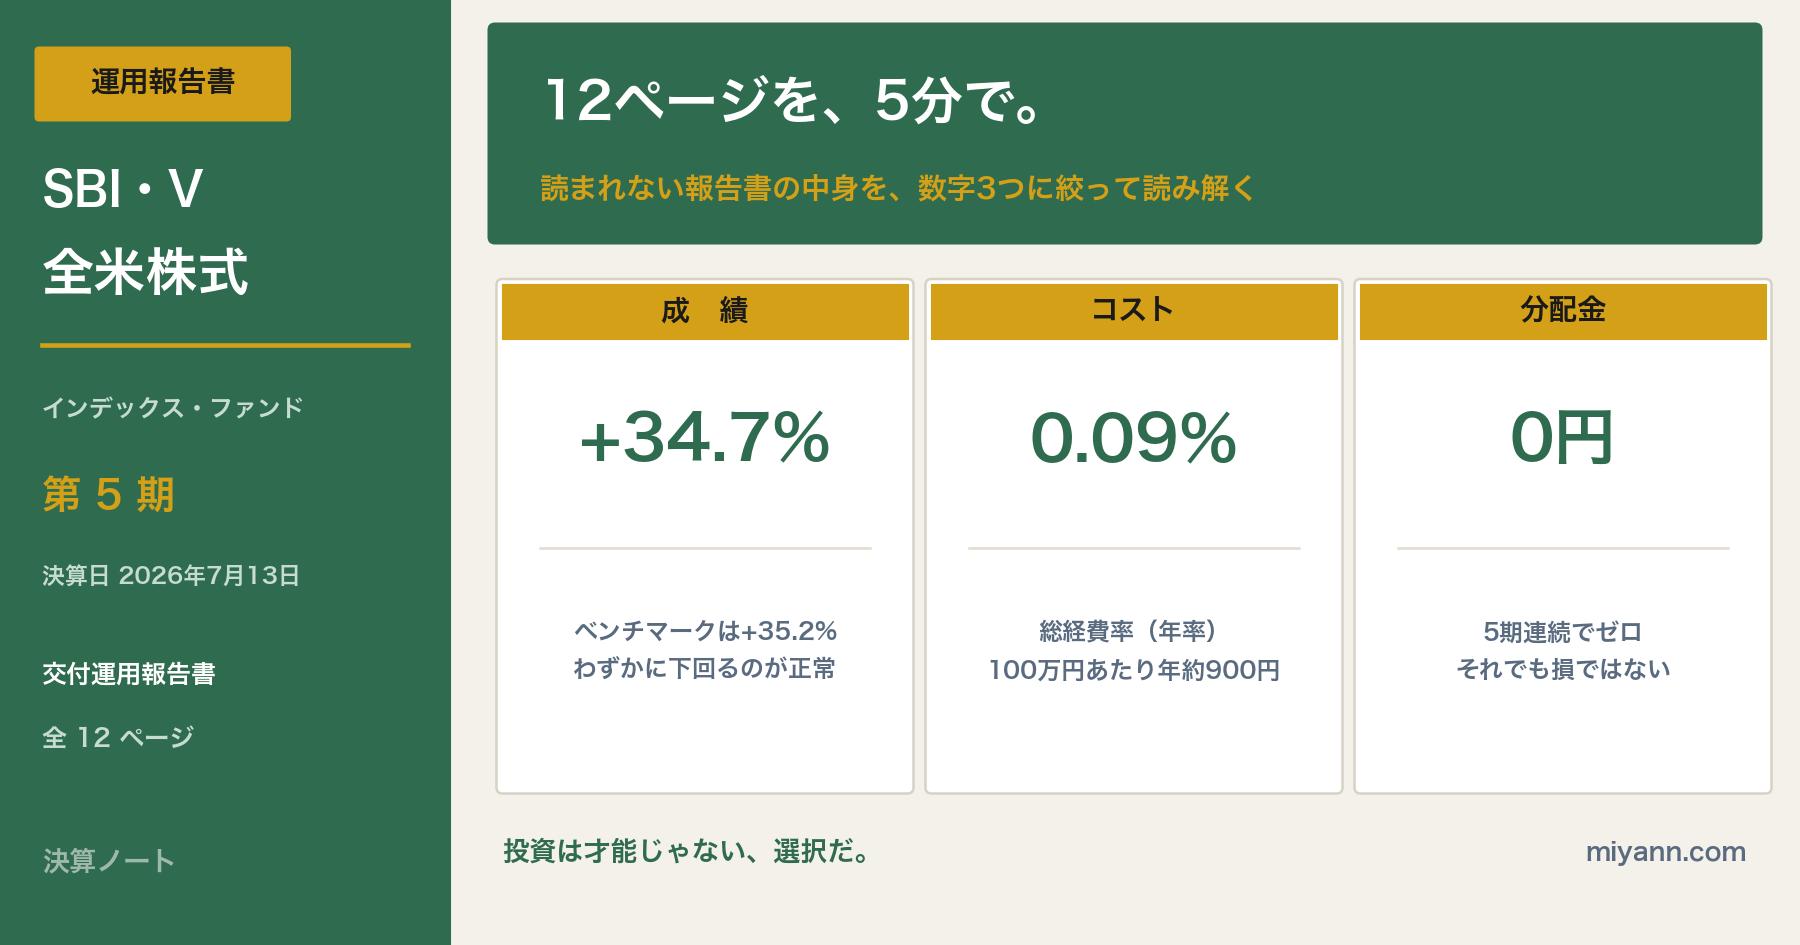
証券会社から「運用報告書が交付されました」という通知が届く。開いてみると12ページ。グラフと表と、細かい注釈がびっしり。最後まで読んだことがある人は、たぶんほとんどいないと思います。
でも、まったく気にならないわけでもない。自分のお金がどうなったのか、コストはいくらだったのか、知りたい気持ちはある。ただ、読むのが大変なだけです。
そこで今回は、SBI証券から届いた「SBI・V・全米株式インデックス・ファンド」第5期の交付運用報告書(全12ページ)を最初から最後まで読んで、要点だけをまとめました。同じファンドを持っている方は、これだけ読めば十分だと思います。
まず結論:この5つだけ見れば足りる
| 見るところ | 第5期の結果 |
|---|---|
| 成績(基準価額の騰落率) | +34.7%(ベンチマークは+35.2%) |
| 基準価額 | 19,196円 → 25,855円 |
| コスト(総経費率・年率) | 0.09%(100万円あたり年約900円) |
| 分配金 | 0円(設定以来5期連続) |
| 純資産総額 | 3,240億円 → 4,424億円 |
ここから先は、この数字が何を意味しているのかを順番に見ていきます。
1.ベンチマークに0.5%負けている。これは「正常」です
第5期の成績は+34.7%。目標としている指数(CRSP US トータル・マーケット・インデックス)の+35.2%を、0.5%下回りました。
「負けているじゃないか」と思うかもしれませんが、インデックスファンドは、ほぼ必ず指数をわずかに下回ります。信託報酬などのコストが引かれるからです。実際、5期分すべてを並べると、きれいに毎回少しだけ負けています。
| 第1期 | 第2期 | 第3期 | 第4期 | 第5期 | |
|---|---|---|---|---|---|
| ファンド | +8.9% | +18.2% | +45.2% | +2.8% | +34.7% |
| ベンチマーク | +9.4% | +18.6% | +45.8% | +3.0% | +35.2% |
| 差 | −0.5% | −0.4% | −0.6% | −0.2% | −0.5% |
大事なのは負けているかどうかではなく、差が安定しているかどうかです。毎期0.2〜0.6%の範囲に収まっているので、指数への連動はきちんと機能しています。もしある年だけ差が3%も開いていたら、そのときは理由を確認したほうがいい、という見方をします。
2.「平均で年22%」という年は、一度もなかった
5期分の成績を平均すると年22%ほどになります。ただ、この「平均」という言葉が曲者で、実際に22%前後だった年は1回もありません。
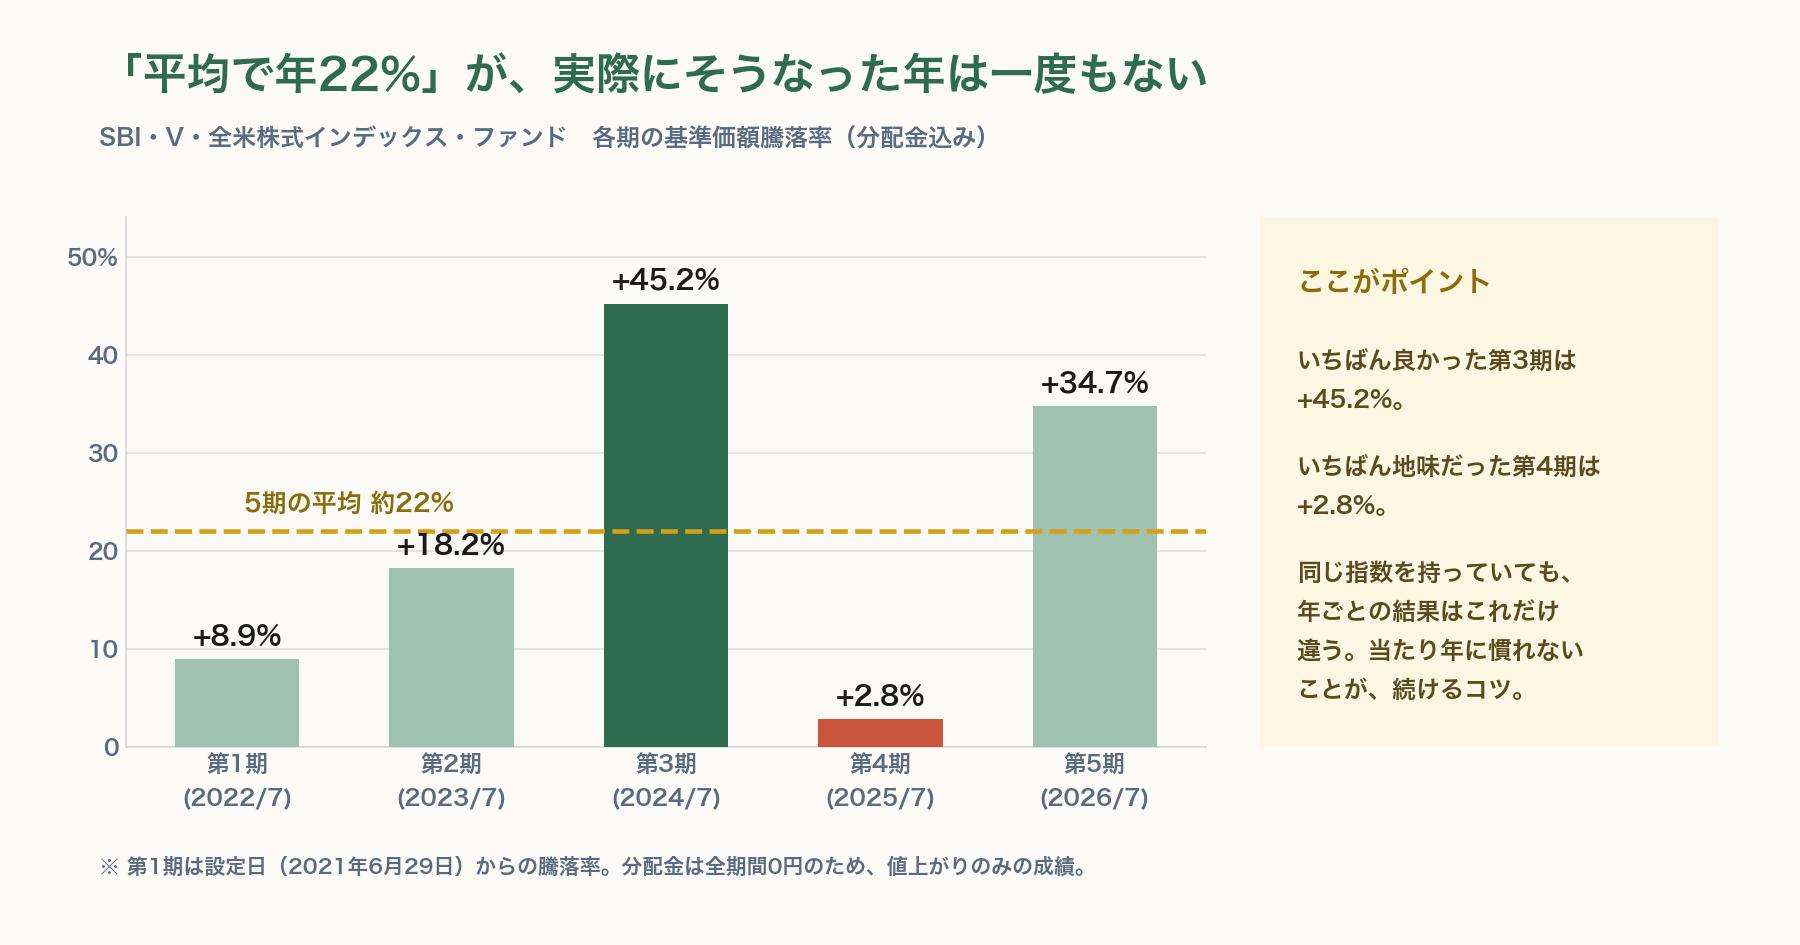
いちばん良かった第3期は+45.2%、いちばん地味だった第4期は+2.8%。同じファンドを、同じように持っていただけで、この差です。
報告書には、過去5年間で1年間の成績がもっとも悪かったときは−7.7%だった、という数字も載っています。つまりこのファンドは、良い年は+50%近く、悪い年はマイナス8%程度まで振れる商品だということです。
今回のような当たり年のあとは、つい「来年もこれくらい」と思ってしまいます。当たり年に慣れないこと。これが積立を続けるうえでいちばん大事な心構えだと、この表を見るたびに思います。
3.+34.7%の中身は、株価だけではない
ここが今期いちばん重要なところだと思います。この+34.7%は円で計算した成績です。そして第5期は、為替が大きく動いた1年でした。
報告書によれば、ドル円は期の初めに147円近辺でスタートし、期末(2026年7月13日)には160円台。約40年ぶりの円安水準と書かれています。
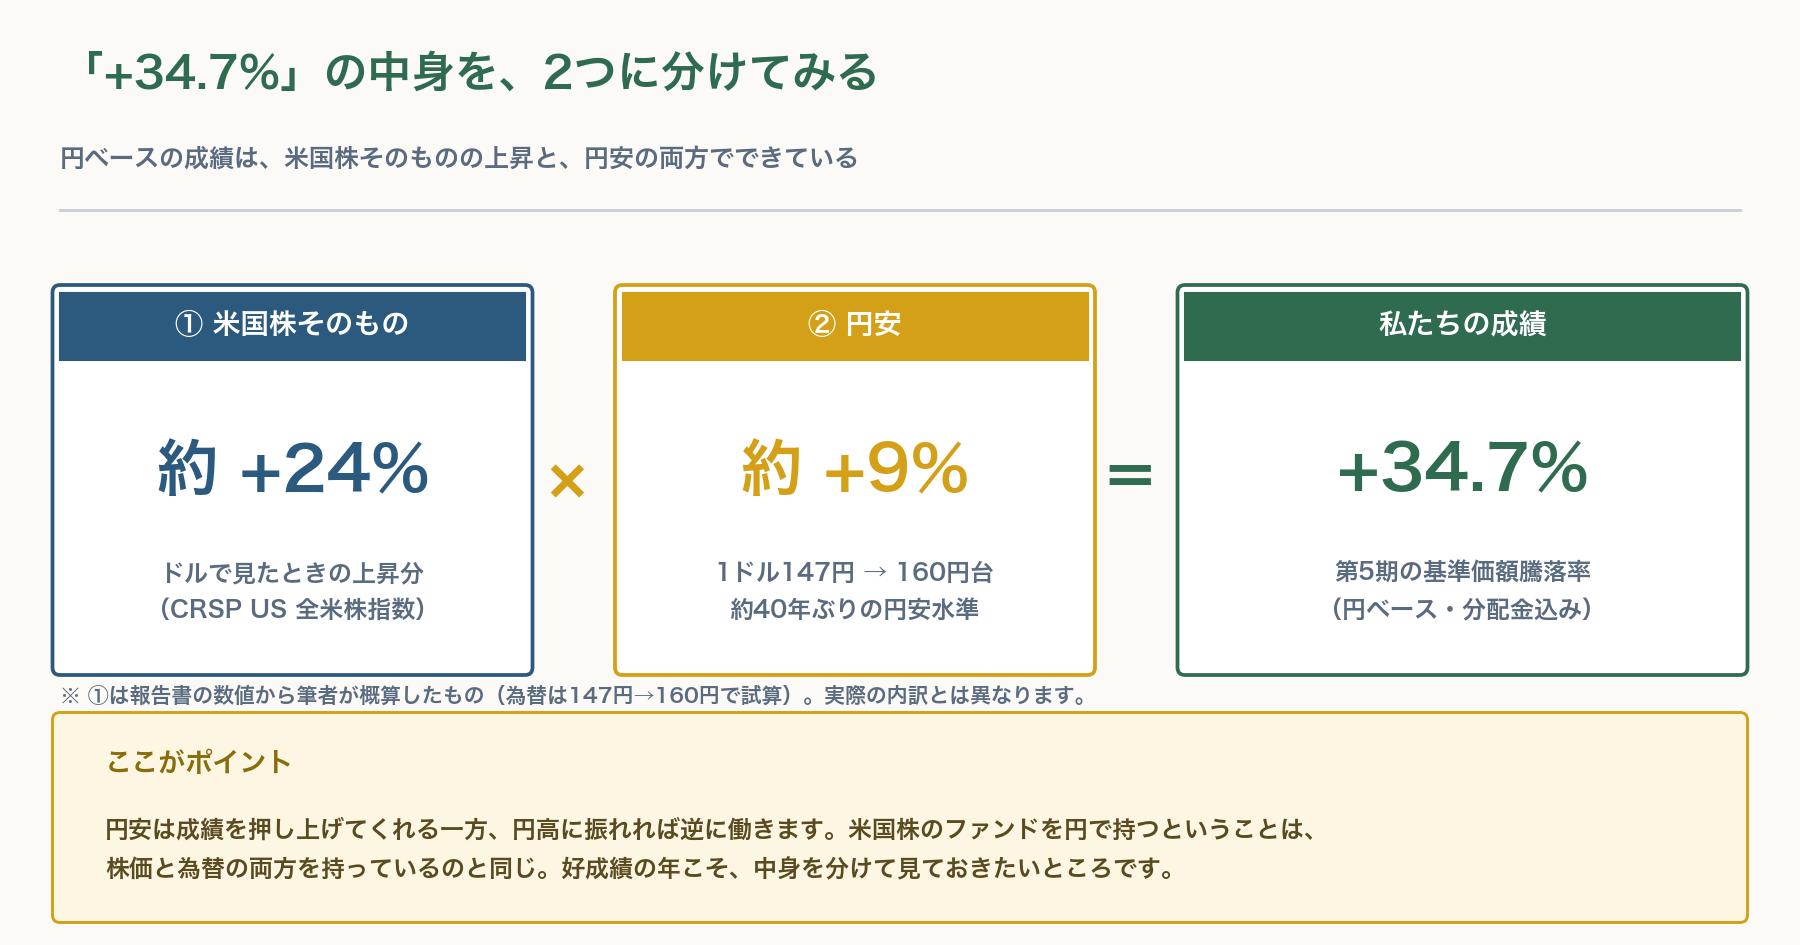
ざっくり分解すると、米国株そのものの上昇が約24%、円安による押し上げが約9%。掛け合わせると+34.7%になります(為替を147円→160円として筆者が概算したものです)。
これは「円安のおかげだから実力ではない」という話ではありません。米国株のファンドを円で買うというのは、株価と為替の両方を持つということで、円安の恩恵を受けるのもまた実力のうちです。
ただし、同じ理屈で円高に振れれば逆に働きます。仮に米国株が横ばいでも、160円から140円に戻れば、円ベースの成績はマイナスになります。好成績の年こそ、中身を分けて見ておきたい理由がここにあります。
4.分配金0円は、損をしているわけではない
このファンドは設定以来、5期連続で分配金が0円です。「配当が1円も出ていない」と聞くと不安に思う方もいますが、これは設計どおりの動きです。
報告書には「当期の収益分配は、運用の効率性を勘案し見送ることといたしました」「収益分配にあてなかった利益は信託財産内に留保し運用します」と書かれています。受け取っていないのではなく、ファンドの中に入れたまま再投資されているということです。
分配金を出せば、そのたびに税金(約20%)が引かれます。出さずに中で回せば、その分がまるごと次の運用に乗ります。これがいわゆる複利の効き方です。実際、次の期に繰り越される分配対象額は1万口あたり15,854円と積み上がっています。
厳密には「非課税」ではなく「税金を先送りしている(課税の繰り延べ)」のですが、資産を増やす局面ではこちらのほうが有利に働きます。分配金0円は、むしろ長期の積立と相性が良い設計です。
5.コストは年0.09%。100万円で年900円
実際にかかった費用の総額を示す総経費率は年0.09%でした。内訳は、このファンド自身の費用が0.06%、投資先のETFの費用が0.03%です。
100万円を1年持っていた場合で年間およそ900円。コーヒー3杯ぶんくらいです。1万口あたりで見ると、期中の費用合計は17円(平均基準価額22,358円に対して0.079%)でした。
信託報酬の内訳は、運用する投信会社・販売する証券会社・資産を管理する信託銀行の3者で分け合う形になっています。この水準は、全米株式に投資するファンドとしてはかなり低い部類です。
6.純資産は増えたが、増えた理由は「値上がり」
純資産総額は3,240億円から4,424億円へ、1年で約1,184億円増えました。数字だけ見ると人気が急拡大したように見えますが、中身を分けると少し違う景色になります。
報告書の注記によれば、期中に新しく入ってきたお金(追加設定)は約196億円、出ていったお金(解約)は約173億円。差し引きの流入は約23億円にとどまります。
つまり1,184億円の増加のうち、ほとんどは値上がりによるもので、新規の資金流入はごくわずかでした。全米株式より、S&P500やオール・カントリーへ資金が向かっている——という最近の傾向が、この数字にも表れているように見えます。
とはいえ、解約が設定を上回る「資金流出」にはなっていません。4,000億円を超える規模があり、繰上償還(ファンドが途中で終わってしまうこと)を心配するような状況ではない、と読んでいいと思います。
7.中身は、たった1銘柄
「組入上位ファンド」の欄を見ると、組入銘柄数は1銘柄と書いてあります。中身はマザーファンドが100%。そのマザーファンドが持っているのも、また1銘柄だけです。
| このファンドが持っているもの | SBI・V・全米株式インデックス・マザーファンド(100.0%) |
| マザーファンドが持っているもの | Vanguard Total Stock Market ETF(VTI)99.4% |
| 国別・通貨別 | 米国100%/米ドル100%(マザーファンド側) |
つまりこのファンドの正体は、「VTIを円で買って、円で持てるようにしたもの」です。VTIは米国の大型株から小型株までほぼ全部(投資可能銘柄のほぼ100%)をカバーするETFなので、1銘柄といっても中身は数千社に分散されています。
報告書には「現金比率を極力抑え連動率を高めていく」とも書かれていました。指数にぴったり沿わせることに集中している、素直なつくりのファンドです。
8.見落としやすい「お知らせ」欄──指数の名前が変わります
報告書の後ろのほうに、小さく「お知らせ」という欄があります。ここは読み飛ばされやすいのですが、今回は目を通しておく価値があります。
| これまで | 2026年7月27日から | |
|---|---|---|
| ベンチマーク | CRSP US トータル・マーケット・インデックス | Morningstar US トータル・マーケット TR USD |
| 組入ETF | バンガード・トータル・ストック・マーケットETF | バンガード・モーニングスター・トータル・ストック・マーケット ETF |
指数を作っている会社が、CRSPからモーニングスターに切り替わることに伴う変更です。報告書の記載は「名称の変更」であり、「全米株式のほぼ全部に投資する」というファンドの性格そのものが変わるとは書かれていません。
ただ、次の運用報告書やアプリの表示では名前が変わって見えるはずです。「知らない指数に変わっている」と驚かないために、ここだけは覚えておくとよいと思います。気になる場合は、交付目論見書の最新版で確認するのが確実です。
数字だけ、まとめて10個
| ① 騰落率(第5期) | +34.7% |
| ② ベンチマークとの差 | −0.5% |
| ③ 期末の基準価額 | 25,855円 |
| ④ 設定来(5年)で何倍に | 10,000円 → 25,855円(約2.6倍) |
| ⑤ 純資産総額 | 4,424億円 |
| ⑥ 年間の資金の出入り | 設定196億円 − 解約173億円 = +23億円 |
| ⑦ 総経費率(年率) | 0.09% |
| ⑧ 実質の組入銘柄 | VTI 1本(99.4%) |
| ⑨ 米国比率 | 100%(通貨も米ドル100%) |
| ⑩ 分配金 | 0円(5期連続) |
個人投資家としての見解
12ページを読み終えて残ったのは、「退屈なほど、設計どおりに動いている」という感想でした。指数にコスト分だけ負け、分配金は出さず、現金比率を抑えて連動率を上げる。派手な工夫は何もありません。インデックスファンドはそれでいいのだと思います。
一方で、今期の+34.7%という数字を額面どおり受け取るのは危ういとも感じました。約9%分は円安の追い風で、その円安は40年ぶりの水準まで来ています。追い風が止まったとき、成績は今期ほど良くは見えないはずです。それは失敗ではなく、平常運転に戻るだけのことです。
私自身は、高配当の個別株で毎年の配当を積み上げつつ、成長の部分はインデックスで取り込むという整理をしています。今回のように年ごとの結果が+2.8%から+45.2%まで振れる商品は、毎年の成績を気にしないと決めた人にとってだけ、良い道具になるのだと思います。
運用報告書は、その「気にしない」を支えるための健康診断票のようなものです。全部読む必要はありません。成績・コスト・資金の流れ・中身の4つだけ、年に一度だけ確かめる。それで十分だと思います。
投資は才能じゃない、選択だ。読まずに放っておくか、5分だけ確かめるか。その差は、10年経つと意外と大きいのかもしれません。
※ 本記事の数値は、SBIアセットマネジメント「SBI・V・全米株式インデックス・ファンド 交付運用報告書(第5期/決算日2026年7月13日、作成対象期間2025年7月12日〜2026年7月13日)」に基づいています。為替による分解(約24%×約9%)は、報告書に記載された為替水準をもとに筆者が概算したもので、運用会社が公表した内訳ではありません。より詳しい情報は運用報告書(全体版)をご確認ください。
【免責事項】本記事は筆者が公開情報をもとに個人的な見解をまとめたものであり、特定の金融商品の推奨や投資勧誘を目的とするものではありません。記載内容の正確性には努めていますが、その完全性を保証するものではありません。投資判断は必ずご自身の責任において行ってください。本記事の情報に基づいて被ったいかなる損害についても、筆者は責任を負いかねます。
コメント