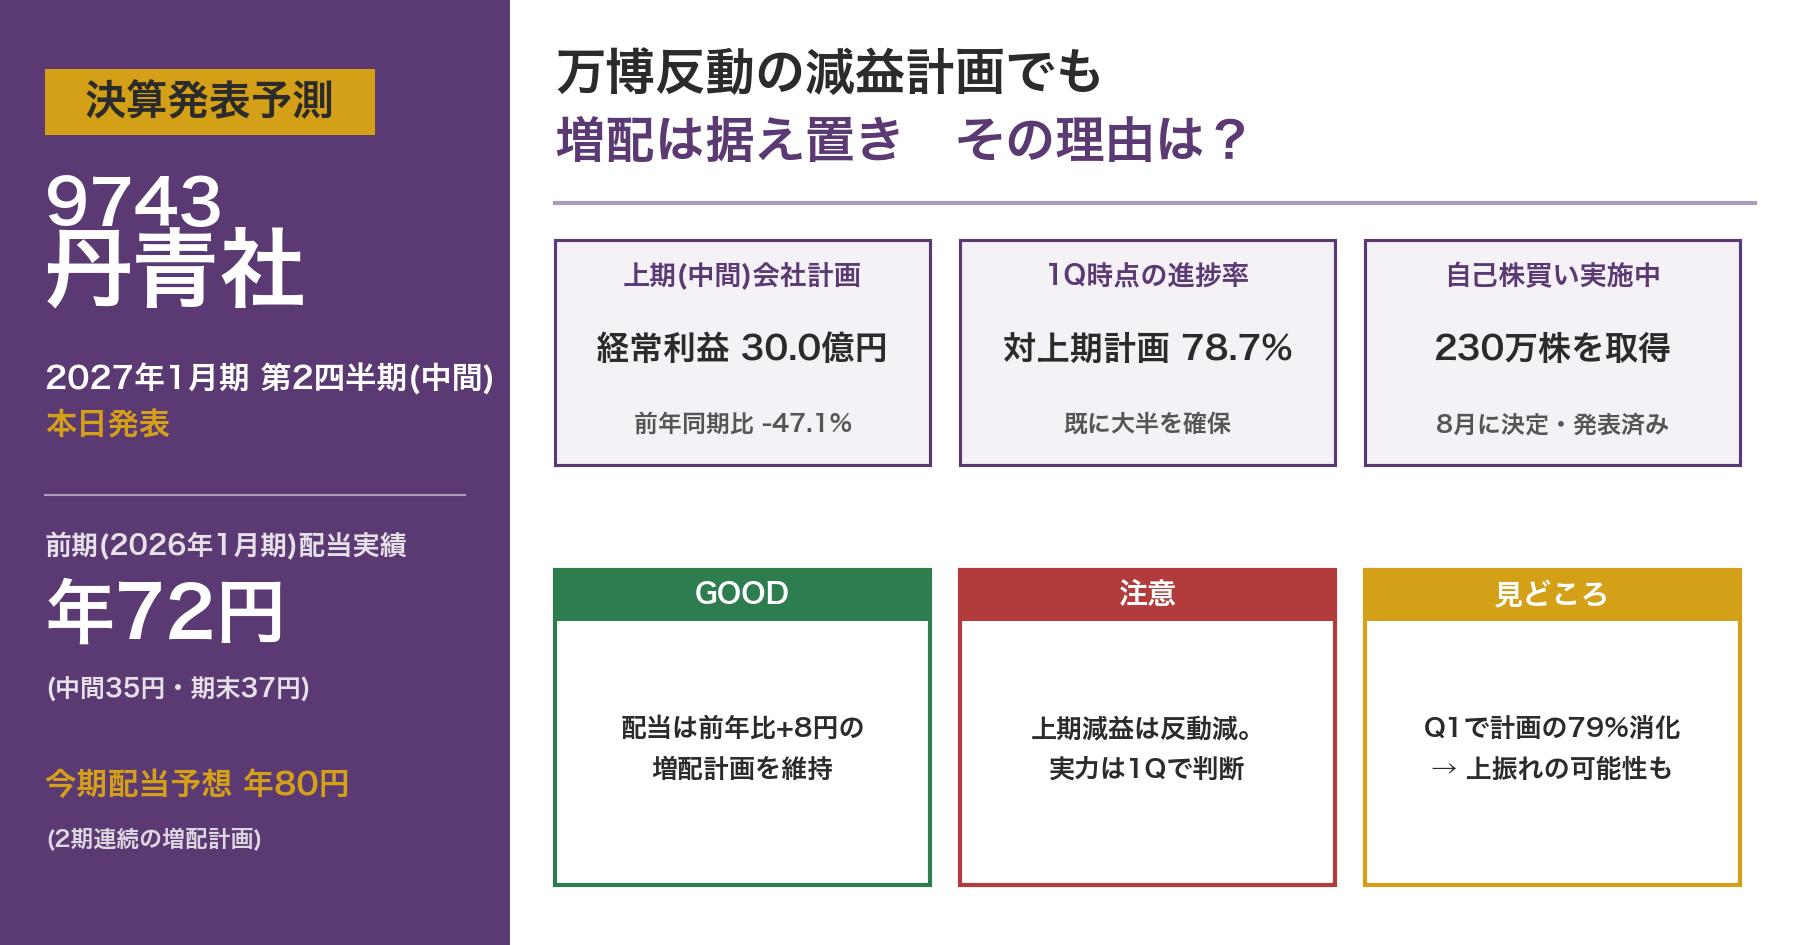
本日2026年9月11日、丹青社(9743)が2027年1月期 第2四半期(中間)決算を発表します。発表前の情報をもとに、注目ポイントを整理しておきます。
1. 会社概要
丹青社は、博物館・美術館・展示会・商業施設などの「空間デザイン・施工」を手がける会社です。企画・設計から施工、運営サポートまでを一貫して手がけるのが特徴で、2025年に開催された大阪・関西万博でもパビリオン建設などを受注し、業界の中でも特に知名度の高い存在です。東証プライム上場、決算期は1月期です。
2. 業績推移テーブル
過去5期の通期実績と今期(2027年1月期)会社予想です(単位:百万円、EPS・配当は円)。
| 決算期 | 売上高 | 営業利益 | 経常利益 | 最終利益 | EPS | 配当 |
|---|---|---|---|---|---|---|
| 2023年1月期 | 64,221 | 616 | 793 | 459 | 9.7円 | 30円 |
| 2024年1月期 | 81,200 | 3,883 | 3,995 | 2,771 | 58.1円 | 30円 |
| 2025年1月期 | 91,858 | 5,147 | 5,316 | 3,875 | 82.2円 | 45円 |
| 2026年1月期 | 107,222 | 8,358 | 8,336 | 5,993 | 126.9円 | 72円 |
| 2027年1月期(会社予想) | 107,000 | 8,000 | 8,100 | 5,700 | 122.8円 | 80円 |
前期(2026年1月期)は、大阪・関西万博関連の受注が集中したことで売上高・利益とも過去最高を更新しました。今期はその反動で、会社予想ベースでは営業利益-4.3%、最終利益-4.9%とわずかな減益計画になっています。ただし配当は72円→80円へ増配予定で、業績の伸び鈍化と配当方針は分けて考える必要があります。
3. 決算ポイント(予測)
今回発表される中間期(2026年2月〜7月)について、会社が期初(2026年3月17日)に示した計画と、直近の第1四半期実績を整理します(金額の単位は百万円)。
| 中間期(2-7月) | 売上高 | 営業利益 | 経常利益 | 最終利益 | EPS |
|---|---|---|---|---|---|
| 2025年中間(前年実績) | 56,043 | 5,615 | 5,670 | 3,831 | 81.2円 |
| 2026年中間(会社計画) | 49,600 | 3,000 | 3,000 | 2,000 | 42.3円 |
| 前年同期比 | -11.5% | -46.6% | -47.1% | -47.8% | -48.0% |
前年の中間期は万博特需で経常利益が前々年比+178%という異例の伸びだったため、その反動で今期は経常利益-47.1%という会社計画になっています。数字だけ見ると大幅減益に見えますが、これは「前年が良すぎた」ことの裏返しであり、実力が急に落ちたわけではない点に注意が必要です。
ここで手がかりになるのが、6月12日に発表済みの第1四半期(2-4月)実績です。
| 第1四半期(2-4月) | 売上高 | 営業利益 | 経常利益 | 最終利益 |
|---|---|---|---|---|
| 実績 | 26,566 | 2,334 | 2,362 | 1,645 |
| 前年同期比 | -21.9% | -48.7% | -48.3% | -47.0% |
| 中間期計画に対する進捗率 | 53.6% | 77.8% | 78.7% | 82.3% |
注目したいのは、経常利益ベースで第1四半期だけで中間期計画の78.7%をすでに確保している点です。単純計算では、残りの第2四半期(5-7月)は経常利益6.4億円程度を計画していることになり、これは前年の第2四半期実績(11.0億円)より控えめな水準です。会社側がかなり保守的に見積もっている可能性があり、本日発表される実績が会社計画を上回る「上振れ」で着地するかどうかが最大の見どころです。
あわせて、8月3日には230万株(発行済株式数の約4.7%に相当)の自己株式取得を決定・発表しています。株主還元に積極的な姿勢がうかがえる材料です。
4. 通期計画への進捗確認
本日発表されるのは中間決算ですが、通期(2027年1月期)の会社計画とあわせて確認しておきます(金額の単位は百万円)。
| 売上高 | 営業利益 | 経常利益 | 最終利益 | |
|---|---|---|---|---|
| 通期会社計画(2027年1月期) | 107,000 | 8,000 | 8,100 | 5,700 |
| 中間期計画(上記の内数) | 49,600 | 3,000 | 3,000 | 2,000 |
| 中間期の通期計画に占める比率 | 46.4% | 37.5% | 37.0% | 35.1% |
会社計画では下期(8月〜1月)に利益の6割超が集中する見立てになっています。空間デザイン・施工業は案件の竣工・引き渡し時期によって四半期ごとの業績が大きくぶれやすい業種のため、この下期偏重の計画自体は特段不自然ではありません。今回の中間決算で進捗が計画通りか、あるいは第1四半期同様に上振れ気味かを確認することが、通期着地を見通す手がかりになります。
5. 配当の魅力
| 決算期 | 年間配当 | EPS | 配当性向 |
|---|---|---|---|
| 2023年1月期 | 30円 | 9.7円 | 309.3% |
| 2024年1月期 | 30円 | 58.1円 | 51.6% |
| 2025年1月期 | 45円 | 82.2円 | 54.7% |
| 2026年1月期 | 72円 | 126.9円 | 56.7% |
| 2027年1月期(予想) | 80円 | 122.8円 | 65.1% |
配当は2023年1月期から2024年1月期にかけては30円で据え置きでしたが、その後は45円→72円→80円(予想)と3期連続で増配しています。今期は減益計画でありながら配当性向を56.7%→65.1%へ引き上げてでも増配を維持する計画で、株主還元を重視する姿勢が読み取れます。現在の株価(1,455円、2026年9月11日午前時点)に対する配当利回りは約5.5%です。配当性向は60%台まで上昇しており、今後も業績が伸び悩む局面が続く場合は増配ペースの鈍化に注意が必要ですが、現時点で財務上の危険水準ではありません。
6. 類似銘柄との比較
空間デザイン・展示施工業界の同業として、乃村工藝社(9716)・スペース(9622)と比較します(数値は2026年9月11日時点の株予報Pro・株探等に基づく概算)。
| 銘柄 | 時価総額 | PER(予) | 配当利回り(予) | 配当性向(予) |
|---|---|---|---|---|
| 丹青社(9743) | 705億円 | 11.8倍 | 5.50% | 65.1% |
| 乃村工藝社(9716) | 1,470億円 | 14.8倍 | 3.59% | 53.1% |
| スペース(9622) | 370億円 | 10.4倍 | 5.17% | 53.6% |
業界最大手の乃村工藝社は増収増益基調が続いており、その分PERも業界内で最も高く評価され、配当利回りは3社中もっとも低めです。丹青社とスペースはPER10倍台前半・配当利回り5%台とバリュー株的な位置づけで似た性格ですが、丹青社は配当性向が3社の中で最も高く、「利益を積極的に配当に回す」姿勢が数字にも表れています。時価総額では乃村工藝社が最大手、丹青社が中堅、スペースが小型という序列です。
7. 保有状況
私は丹青社を保有株数分保有しています。取得単価は712円で、現在値1,455円に対して含み益は+104%超です。取得単価ベースで見た配当利回り(今期予想配当80円÷取得単価712円)は約11.2%と、高配当株の中でも際立って高い水準になっています。
8. NISAとの相性
丹青社は配当利回りが5%台と高く、配当所得への課税(約20%)がまるごと非課税になるNISA成長投資枠との相性は良好です。一方で、業績は案件の竣工時期によって四半期ごとの振れ幅が大きい銘柄でもあるため、短期の株価変動に一喜一憂せず、配当を軸にした長期保有と割り切れる方に向いています。
9. 個人株主としての見解
今期の会社計画だけを見ると「減益」という文字が目立ちますが、その中身は前期の万博特需の反動であり、事業の実力が損なわれたわけではないと捉えています。むしろ第1四半期の時点で中間期計画の8割近くを消化していることや、230万株規模の自己株買いを実施していることから、会社の保守的な計画に対して実績が上振れる余地は十分にあると見ています。増配計画を据え置いている点も含め、本日の中間決算発表を確認したいと思います。
※本記事は2026年9月11日の決算発表前時点の情報をもとにした予測であり、実際の発表内容とは異なる可能性があります。
10. 免責事項
本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。投資判断はご自身の判断と責任において行ってください。本記事に記載の数値は執筆時点の公開情報に基づく概算であり、正確性を保証するものではありません。
コメント